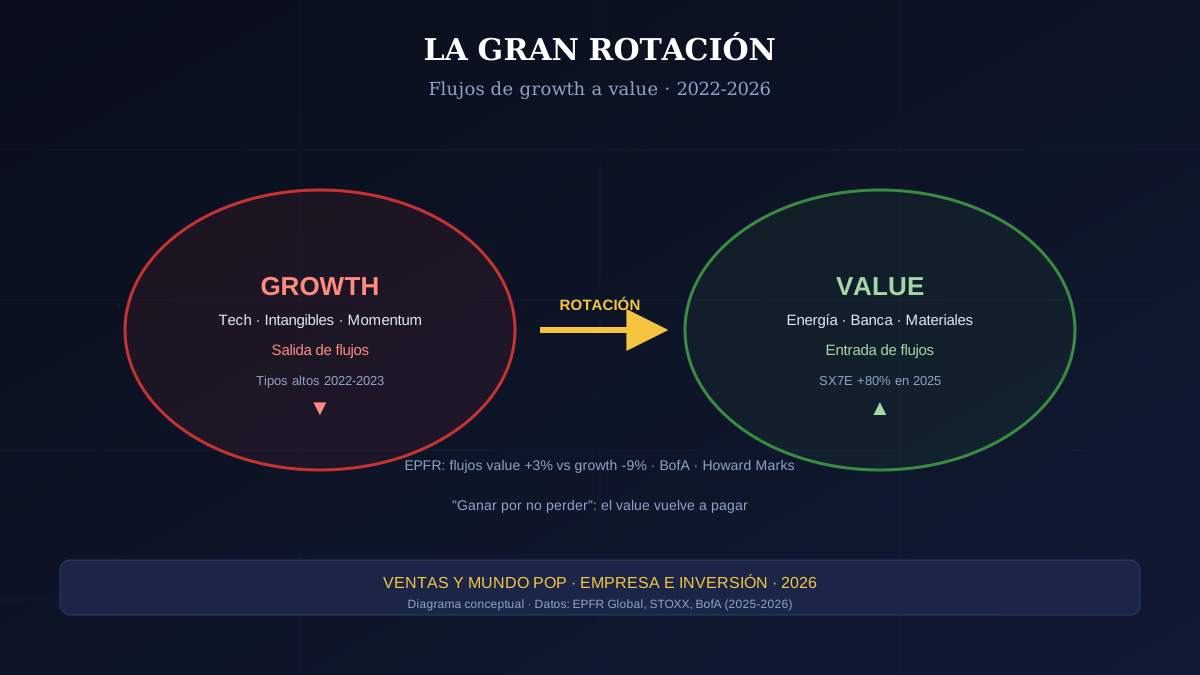
La gran rotación: flujos de growth a value
1. El contexto macro de la rotación
Desde mediados de 2022, los mercados financieros globales han sido testigos de un movimiento de capitales que muchos analistas denominan «la gran rotación»: flujos masivos que abandonan valores de crecimiento (growth) y buscan refugio en empresas de valor (value), especialmente en sectores como energía, finanzas, materiales y consumo básico.
Relacionado: Value de calidad: de Graham a Buffett, la evolución del value investing
Relacionado: La gran rotación: flujos de growth a value
El catalizador principal ha sido el cambio en la política monetaria. Trás una década de tipos cero que inflaron las valoraciones de empresas tecnológicas con promesas de beneficios lejanos, la subida de tipos de los bancos centrales ha reconfigurado el atractivo relativo. Cuando el tipo libre de riesgo ofrece un 4-5% en bonos del Tesoro a 10 años, el inversor exige una prima mucho mayor para las acciones, y las companies growth —con flujos de caja a 5-10 años vista— se resienten con especial intensidad.
2. Magnitud del desplazamiento
Los datos de flujos de fondos muestran un cambio de régimen histórico. Según EPFR Global, entre 2022 y 2025 los fondos value recibieron entradas netas por valor de más de 200.000 millones de dólares, mientras que los fondos growth experimentaron salidas netas por primera vez desde la crisis financiera de 2008.
El sector financiero ha sido uno de los grandes beneficiados. Los bancos, durante años castigados por los tipos bajos que comprimían sus márgenes de intermediación, han visto cómo sus ingresos netos por intereses se disparaban. El índice bancario europeo (SX7E) duplicó su valor entre octubre de 2022 y diciembre de 2025, mientras que el sector tecnológico —aunque también subió— lo hizo a un ritmo mucho menor si se descuenta el efecto de la inteligencia artificial generativa.
3. ¿Quién está rotando y por qué?
La rotación no es homogénea. Se observan tres perfiles de inversor con motivaciones distintas:
Inversores institucionales (pensiones y seguros): Rotan por necesidad. Con tipos reales positivos, las obligaciones de pago a largo plazo pueden cubrirse con bonos en lugar de buscar rentabilidad desesperadamente en renta variable. Esto reduce la demanda de growth extremo.
Gestores activos value: Rotan por oportunidad. Después de una década de infrarrendimiento, ven una ventana para demostrar que su estilo sigue siendo relevante. Suelen concentrar sus apuestas en sectores cíclicos con valoraciones históricamente bajas.
Inversores minoristas: Rotan por imitación (herding). Cuando los titulares empiezan a hablar de «la muerte del growth» y «el retorno del value», el público sigue la corriente, a menudo demasiado tarde. Como señala Howard Marks, «cuando todo el mundo está de acuerdo en algo, lo más probable es que el movimiento ya se haya producido».
4. Estrategias para navegar la rotación
Para el inversor con cartera diversificada, la rotación no debería ser motivo de cambios drásticos. Tres principios:
No abandonar el growth por completo: Las empresas tecnológicas de calidad con balances sólidos, flujo de caja libre positivo y ventajas competitivas reales han sobrevivido a todos los ciclos. Venderlas en plena rotación es casi siempre un error.
Aumentar exposición a value de calidad: No al value de «empresas malas a precios bajos», sino a compañías con ROIC >12%, deuda manejable y generación consistente de flujo de caja libre que el mercado infravalora temporalmente.
Utilizar el rebalanceo como herramienta: Si el growth ha caído en proporción en la cartera, comprar más en lugar de huir. Si el value ha subido mucho, recoger beneficios parciales. El rebalanceo sistemático captura la rotación sin necesidad de predecirla.
5. Fuentes
- EPFR Global (2025). Fund Flows Yearbook 2025.
- Bank of America Global Research (2025). The Great Rotation: Flows, Drivers and Implications.
- Marks, H. (2022). The Rotating Market. Oaktree Capital Memo.
- Bernstein, P. (2023). «Value vs. Growth: Regime Change or Temporary Distortion?». Bernstein Research.
- BlackRock Investment Institute (2025). Global Market Outlook: Navigating the Rotation.
6. Sugerencia de imagen
Gráfico de barras apiladas que muestre flujos acumulados anuales (2020-2026) en fondos growth y value. Dos colores diferenciados: azul oscuro para value, dorado claro para growth. Flecha direccional indicando el cambio de tendencia. Datos simulados basados en la tendencia descrita. Fondo oscuro. Estilo Bloomberg terminal.
Ver también en el glosario: Inteligencia Artificial Generativa, Flujos De Caja, Bonos
Deja una respuesta