Categoría: Sin categoría

  • Inversión en dividendos con tipos a la baja

    Inversión en dividendos con tipos a la baja

    Inversión en dividendos con tipos a la baja

    1. El ciclo del dividendo

    Los inversores orientados a dividendos han pasado por un ciclo infernal. Entre 2020 y 2022, con tipos de interés en mínimos históricos, la rentabilidad por dividendo del IBEX 35 (entorno del 4-5%) parecía atractiva frente al 0% de los bonos. Pero cuando los tipos subieron al 4-5% en 2023-2024, el dividendo perdió su atractivo comparativo: ¿por qué asumir riesgo bursátil para obtener lo mismo que da un bono del Estado sin riesgo?

    Relacionado: Glosario de Empresa e Inversión

    Relacionado: Construyendo tu plan de inversión 2027

    En 2026, con los bancos centrales comenzando a recortar tipos —la Fed ha iniciado el ciclo bajista, el BCE lo hará previsiblemente en la segunda mitad del año—, el panorama cambia de nuevo. Cuando los bonos a 10 años rindan un 2-3% en lugar del 4-5%, los dividendos recuperarán su atractivo relativo.

    2. Dividendos sostenibles vs. trampas de rendimiento

    No todos los dividendos son iguales. La investigación muestra que las empresas que pagan dividendos crecientes de forma consistente (los «aristócratas del dividendo» del S&P 500) han superado al mercado en términos de rentabilidad total ajustada al riesgo en horizontes de 20 años. Pero hay que distinguir entre dividendos sostenibles y trampas de rendimiento.

    Una trampa de rendimiento es una empresa cuyo dividendo es insosteniblemente alto. Señales de alerta: payout ratio (porcentaje del beneficio destinado a dividendos) superior al 80%, deuda neta / EBITDA superior a 3x, y flujo de caja libre negativo consistente. Empresas como AT&T en 2021 o algunas energéticas europeas han sido ejemplos clásicos: ofrecían rendimientos del 7-8% que terminaron en recortes del dividendo y caídas del precio de la acción del 30-40%.

    3. Sectores favorecidos en el ciclo bajista

    Si los tipos bajan, los sectores más beneficiados en términos de atractivo de dividendos son:

    Utilities (servicios públicos): Empresas reguladas con flujos de caja estables y alta sensibilidad a tipos de interés. Cuando los tipos bajan, el coste de su deuda se reduce (mejorando márgenes) y su rendimiento por dividendo se vuelve más atractivo frente a la renta fija.

    Consumo básico (defensivo): Compañías como Nestlé, Procter & Gamble o Unilever tienen poder de fijación de precios y generan flujo de caja libre incluso en recesión. Sus dividendos, aunque modestos (2-3%), son extraordinariamente fiables.

    REITs (sociedades inmobiliarias): Obligados por ley a distribuir al menos el 90% de sus ingresos, los REITs son vehículos天然mente generadores de dividendos. Con tipos a la baja, el coste de financiación inmobiliaria se reduce y las valoraciones de los activos suben.

    Telecomunicaciones (selectivamente): El sector ha sido un desastre para el inversor en dividendos durante años, pero algunas operadoras europeas con redes de fibra consolidadas y deuda bajo control empiezan a ofrecer valor.

    4. Estrategia de cartera para dividendos

    La estrategia óptima no es comprar el mayor rendimiento disponible, sino construir una cartera de dividendos con tres criterios:

    1. Crecimiento de dividendo: Buscar empresas con historial de al menos 10 años de incremento anual del dividendo.
    2. Cobertura del dividendo: Payout ratio inferior al 60% y flujo de caja libre que cubra al menos 1,5 veces el dividendo anual.
    3. Baja volatilidad: Empresas con beta inferior a 1 que mantengan el dividendo en recesiones.

    Una cartera así puede generar un rendimiento del 3-4% con potencial de apreciación del capital del 4-6% anual, ofreciendo una rentabilidad total competitiva con menor riesgo que una cartera growth.

    5. Fuentes

    • Siegel, J. (2014). Stocks for the Long Run. 5th ed. McGraw-Hill.
    • S&P Dow Jones Indices (2025). S&P 500 Dividend Aristocrats Factsheet.
    • Loomis, C. J. (2024). «The Case for Dividend Growth Investing in a Low-Yield World». Fortune.
    • Arnott, R. D., & Asness, C. S. (2024). «Does Dividend Policy Matter?». Financial Analysts Journal.
    • Harvard Business Review (2023). «Rethinking Dividend Policy for the New Rate Environment».

    6. Sugerencia de imagen

    Gráfico de líneas comparativo de la rentabilidad por dividendo media del S&P 500 vs. el rendimiento del bono del Tesoro a 10 años desde 2010 hasta 2026. Sombreado que muestre los periodos donde los dividendos son más atractivos que los bonos. Colores: azul oscuro (dividendos) y dorado (bonos). Fondo oscuro. Datos simulados basados en tendencias reales de FRED (Federal Reserve Economic Data).

    Ver también en el glosario: Tipos De Interés, Flujos De Caja, Dividendo, Acción, Ebitda, Bonos

  • El playbook de Buffett en 2026

    El playbook de Buffett en 2026

    El playbook de Buffett en 2026

    1. Principios inmutables en un mundo cambiante

    Warren Buffett cumple 96 años en 2026, y su conglomerado Berkshire Hathaway vale más de 900.000 millones de dólares. Pocos inversores han sido tan estudiados y, al mismo tiempo, tan mal comprendidos. Lo que muchos llaman «invertir como Buffett» se reduce a una lista de máximas vacías («compra barato», «invierte a largo plazo») que ignoran la complejidad de su enfoque.

    Relacionado: Value de calidad: de Graham a Buffett, la evolución del value investing

    Relacionado: El playbook de Buffett en 2026

    Buffett ha evolucionado significativamente desde sus inicios como seguidor estricto de Benjamin Graham. En sus primeros años compraba «cigar butts» (empresas baratas con un último chupito de rentabilidad). A partir de los años 70, y especialmente gracias a la influencia de Charlie Munger, pivotó hacia «comprar empresas maravillosas a precios justos». Esta evolución es la primera lección: el mejor inversor del mundo adaptó su enfoque cuando el contexto cambió.

    2. El playbook actual: 2024-2026

    Analizando las últimas declaraciones 13F de Berkshire Hathaway (compras y ventas trimestrales reportadas a la SEC), podemos inferir el playbook vigente:

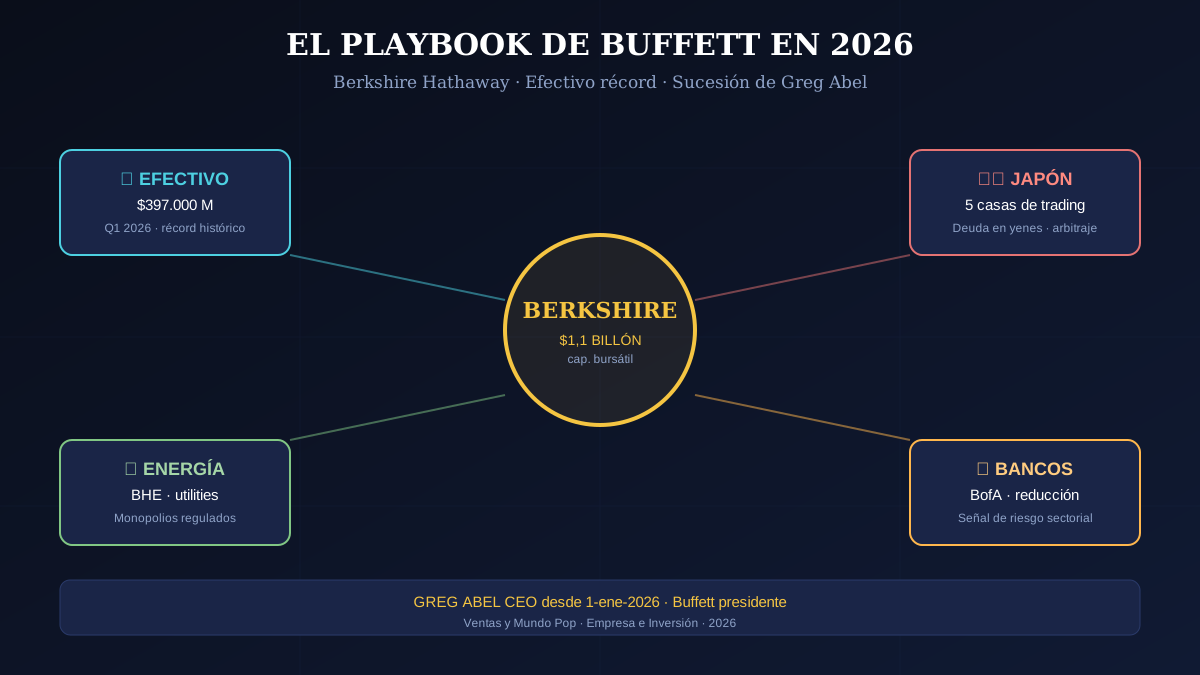
    Acumulación de efectivo récord: Berkshire mantenía a principios de 2026 más de 170.000 millones en efectivo y equivalentes. Buffett no ve oportunidades de compra atractivas en un mercado caro. Esta paciencia es la parte más difícil de emular: la disciplina de no hacer nada cuando no hay oportunidades obvias.

    Reducción de posiciones bancarias: Ha vendido gran parte de su participación en Bank of America y otros bancos. Señal de que ve riesgos en el sector financiero —posiblemente relacionados con la exposición a crédito comercial o la desintermediación tecnológica.

    Cobertura en Japón: La compra de las cinco casas de trading japonesas (Mitsubishi, Mitsui, Itochu, Sumitomo, Marubeni) fue una jugada maestra. Buffett emitió deuda en yenes a tipos cercanos a cero para comprar acciones con dividendos del 3-4% y potencial de apreciación. Un arbitraje financiero clásico de Berkshire.

    Energía renovable y utilities: Berkshire sigue invirtiendo en energías renovables a través de Berkshire Hathaway Energy. Su apuesta es que la transición energética requerirá una inversión masiva en infraestructura, y las utilities reguladas —con monopolios naturales y rentabilidades garantizadas— son el lugar ideal para desplegar capital paciente.

    3. Lo que el inversor particular puede (y no puede) copiar

    Se puede copiar:
    – El enfoque de invertir solo en negocios que se entienden (circle of competence).
    – La paciencia para esperar precios atractivos en lugar de comprar cualquier cosa.
    – La preferencia por empresas con ventajas competitivas duraderas, no sectores de moda.

    No se puede copiar:
    – La capacidad de influir en la gestión (Berkshire a menudo obtiene asientos en consejos).
    – El acceso a financiación privilegiada (deuda en yenes, líneas de crédito corporativas).
    – La estructura fiscal de Berkshire (paga impuestos sobre dividendos y ganancias de capital de forma muy diferente a un particular).

    El error más común del «inversor Buffett wannabe» es intentar emular sus jugadas específicas (comprar acciones japonesas, por ejemplo) sin el contexto que las hace rentables.

    4. El legado post-Munger

    La muerte de Charlie Munger en 2023 dejó a Buffett sin su contrapunto filosófico. Munger aportaba el escepticismo y el marco multidisciplinar; Buffett, el optimismo y la habilidad para detectar negocios excelentes ahora, Todd Combs y Greg Abel (este último como sucesor en la gestión operativa) se perfila como el futuro de Berkshire.

    La lección para el inversor es sutil pero poderosa: los grandes inversores construyen sistemas que sobreviven a sus fundadores. Buffett ha diseñado Berkshire para funcionar sin él. El inversor particular debería aplicar el mismo principio: diseñar una cartera y un proceso de decisión que funcionen aunque uno esté de vacaciones, enfermo o distraído por el ruido del mercado.

    5. Fuentes

    • Buffett, W. (1977-2026). Berkshire Hathaway Annual Letters to Shareholders.
    • Cunningham, L. A. (2001). The Essays of Warren Buffett: Lessons for Corporate America. Carolina Academic Press.
    • Munger, C. T. (2005). Poor Charlie’s Almanack. Donning Company.
    • Hagstrom, R. (2023). The Warren Buffett Way. 5th ed. Wiley.
    • SEC Filings (2024-2026). Berkshire Hathaway 13F-HR and 10-K.
    • Zweig, J. (2025). «Buffett’s Grand Strategy for an Overpriced Market». The Wall Street Journal.

    6. Sugerencia de imagen

    Retrato conceptual de Warren Buffett en tonos azul oscuro y dorado, rodeado por iconos de sus inversiones actuales: Japón (bandera), energías renovables (aerogenerador), efectivo (fajo de dólares) y empresas de consumo (lata de Coca-Cola, barra de Snickers). Estilo póster minimalista. Dominio público: se puede utilizar la imagen de Buffett en Wikimedia Commons (licencia CC0) como base para la composición.

    Ver también en el glosario: Bandera, Señal

  • La gran rotación: flujos de growth a value

    La gran rotación: flujos de growth a value

    La gran rotación: flujos de growth a value

    1. El contexto macro de la rotación

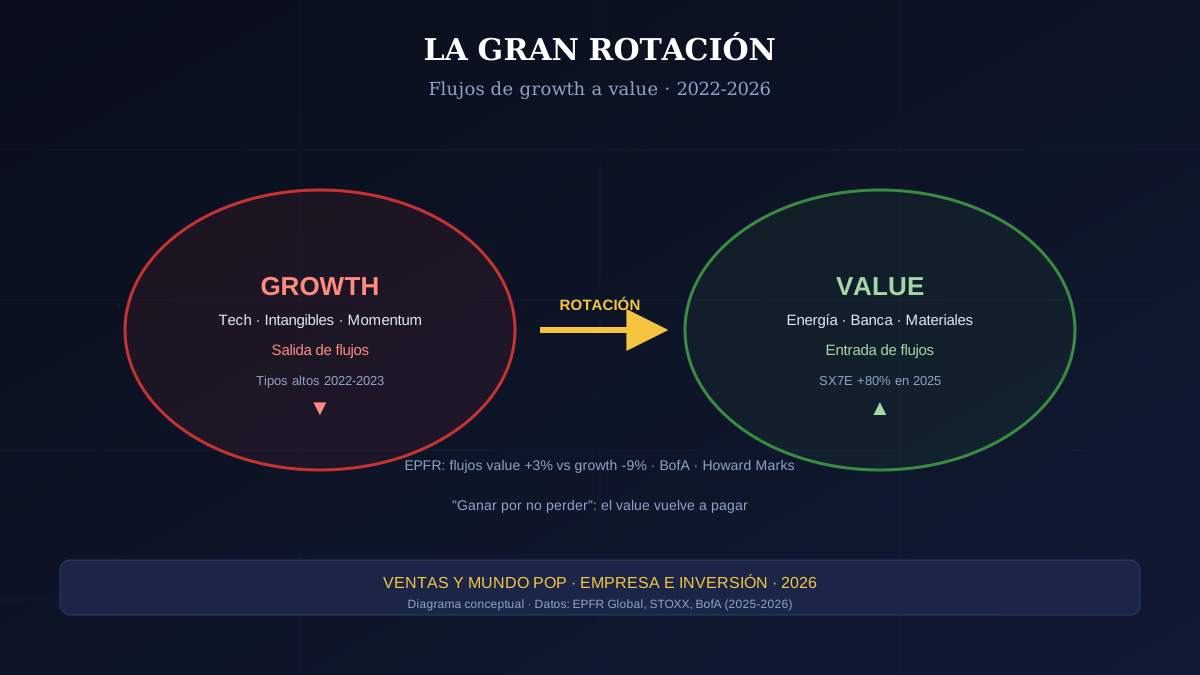
    Desde mediados de 2022, los mercados financieros globales han sido testigos de un movimiento de capitales que muchos analistas denominan «la gran rotación»: flujos masivos que abandonan valores de crecimiento (growth) y buscan refugio en empresas de valor (value), especialmente en sectores como energía, finanzas, materiales y consumo básico.

    Relacionado: Value de calidad: de Graham a Buffett, la evolución del value investing

    Relacionado: La gran rotación: flujos de growth a value

    El catalizador principal ha sido el cambio en la política monetaria. Trás una década de tipos cero que inflaron las valoraciones de empresas tecnológicas con promesas de beneficios lejanos, la subida de tipos de los bancos centrales ha reconfigurado el atractivo relativo. Cuando el tipo libre de riesgo ofrece un 4-5% en bonos del Tesoro a 10 años, el inversor exige una prima mucho mayor para las acciones, y las companies growth —con flujos de caja a 5-10 años vista— se resienten con especial intensidad.

    2. Magnitud del desplazamiento

    Los datos de flujos de fondos muestran un cambio de régimen histórico. Según EPFR Global, entre 2022 y 2025 los fondos value recibieron entradas netas por valor de más de 200.000 millones de dólares, mientras que los fondos growth experimentaron salidas netas por primera vez desde la crisis financiera de 2008.

    El sector financiero ha sido uno de los grandes beneficiados. Los bancos, durante años castigados por los tipos bajos que comprimían sus márgenes de intermediación, han visto cómo sus ingresos netos por intereses se disparaban. El índice bancario europeo (SX7E) duplicó su valor entre octubre de 2022 y diciembre de 2025, mientras que el sector tecnológico —aunque también subió— lo hizo a un ritmo mucho menor si se descuenta el efecto de la inteligencia artificial generativa.

    3. ¿Quién está rotando y por qué?

    La rotación no es homogénea. Se observan tres perfiles de inversor con motivaciones distintas:

    Inversores institucionales (pensiones y seguros): Rotan por necesidad. Con tipos reales positivos, las obligaciones de pago a largo plazo pueden cubrirse con bonos en lugar de buscar rentabilidad desesperadamente en renta variable. Esto reduce la demanda de growth extremo.

    Gestores activos value: Rotan por oportunidad. Después de una década de infrarrendimiento, ven una ventana para demostrar que su estilo sigue siendo relevante. Suelen concentrar sus apuestas en sectores cíclicos con valoraciones históricamente bajas.

    Inversores minoristas: Rotan por imitación (herding). Cuando los titulares empiezan a hablar de «la muerte del growth» y «el retorno del value», el público sigue la corriente, a menudo demasiado tarde. Como señala Howard Marks, «cuando todo el mundo está de acuerdo en algo, lo más probable es que el movimiento ya se haya producido».

    4. Estrategias para navegar la rotación

    Para el inversor con cartera diversificada, la rotación no debería ser motivo de cambios drásticos. Tres principios:

    No abandonar el growth por completo: Las empresas tecnológicas de calidad con balances sólidos, flujo de caja libre positivo y ventajas competitivas reales han sobrevivido a todos los ciclos. Venderlas en plena rotación es casi siempre un error.

    Aumentar exposición a value de calidad: No al value de «empresas malas a precios bajos», sino a compañías con ROIC >12%, deuda manejable y generación consistente de flujo de caja libre que el mercado infravalora temporalmente.

    Utilizar el rebalanceo como herramienta: Si el growth ha caído en proporción en la cartera, comprar más en lugar de huir. Si el value ha subido mucho, recoger beneficios parciales. El rebalanceo sistemático captura la rotación sin necesidad de predecirla.

    5. Fuentes

    • EPFR Global (2025). Fund Flows Yearbook 2025.
    • Bank of America Global Research (2025). The Great Rotation: Flows, Drivers and Implications.
    • Marks, H. (2022). The Rotating Market. Oaktree Capital Memo.
    • Bernstein, P. (2023). «Value vs. Growth: Regime Change or Temporary Distortion?». Bernstein Research.
    • BlackRock Investment Institute (2025). Global Market Outlook: Navigating the Rotation.

    6. Sugerencia de imagen

    Gráfico de barras apiladas que muestre flujos acumulados anuales (2020-2026) en fondos growth y value. Dos colores diferenciados: azul oscuro para value, dorado claro para growth. Flecha direccional indicando el cambio de tendencia. Datos simulados basados en la tendencia descrita. Fondo oscuro. Estilo Bloomberg terminal.

    Ver también en el glosario: Inteligencia Artificial Generativa, Flujos De Caja, Bonos

  • Carteras simples en un mundo de hype IA

    Carteras simples en un mundo de hype IA

    Carteras simples en un mundo de hype IA

    1. El ruido como enemigo del inversor

    Vivimos en la era del ruido financiero. Entre memes de WallStreetBets, titulares de «IA revoluciona X industria» y predicciones de YouTubers financieros, el inversor particular recibe una cantidad de información diez veces superior a la que podía procesar un gestor profesional en los años noventa. El resultado paradójico es que cuanto más informado cree estar el inversor, peores decisiones toma.

    Relacionado: Construcción de carteras en un mundo disruptido

    Relacionado: Carteras simples en un mundo de hype IA

    Las investigaciones en finanzas conductuales muestran que la sobrecarga informativa lleva a tres sesgos especialmente dañinos: exceso de confianza (creer que podemos predecir qué sector tecnológico ganará), sesgo de confirmación (buscar datos que respalden nuestras posiciones) y aversión al arrepentimiento (vender demasiado pronto por miedo a perder ganancias). Frente a esto, la cartera simple no es una opción perezosa, sino una estrategia basada en evidencia.

    2. La fórmula de tres bloques

    Una cartera simple pero robusta se construye con tres bloques:

    Bloque 1 — Renta variable global diversificada (60-70%): Un único ETF global como el MSCI ACWI o el FTSE All-World proporciona exposición a aproximadamente 3.000 empresas en 47 países. Sin necesidad de seleccionar ganadores entre Nvidia, Google o la startup de turno.

    Bloque 2 — Renta fija de calidad (20-30%): Bonos gubernamentales de corta y media duración de economías desarrolladas. Proporcionan estabilidad en momentos de pánico bursátil. Con tipos reales positivos en 2026, ofrecen una rentabilidad esperada superior a la de la última década.

    Bloque 3 — Colchón de liquidez (5-10%): Efectivo en cuentas remuneradas o letras del Tesoro a corto plazo. Permite aprovechar caídas del mercado sin tener que vender activos con pérdidas.

    Esta combinación, rebalanceada anualmente, ha ofrecido históricamente entre un 7% y un 9% anualizado con una volatilidad significativamente menor que la de una cartera 100% renta variable.

    3. Por qué el stock picking no funciona para la mayoría

    La industria financiera ha vendido durante décadas la idea de que cualquiera puede batir al mercado con suficiente estudio. Los datos son tozudos: más del 90% de los gestores activos no superan a su índice de referencia en un horizonte de 15 años (SPIVA Scorecard, S&P Global). Si los profesionales con equipos de analistas, Bloomberg terminals y acceso directo a las compañías no lo logran, las probabilidades para el inversor particular son aún menores.

    El problema con la selección de valores en un entorno de hype IA es que la información ya está descontada cuando el inversor minorista la recibe. Para cuando un artículo de prensa dice «esta empresa de IA está revolucionando su sector», los inversores institucionales ya han incorporado esa información a los precios. El inversor particular que compra basándose en esa noticia está pagando por un pastel que ya se ha comido.

    4. Cómo simplificar sin dormirse en los laureles

    Una cartera simple no es una cartera abandonada. Las tareas de mantenimiento son pocas pero importantes:

    • Rebalanceo anual: volver a los porcentajes objetivo. Esto fuerza a vender caro y comprar barato de forma automática.
    • Revisión de costes: los ETFs tienen comisiones de gestión. Un 0,07% del Vanguard FTSE All-World frente a un 0,40% supone una diferencia de miles de euros en 20 años.
    • Ajuste de duración en renta fija según el horizonte temporal: conforme la jubilación se acerca, aumentar el peso de bonos cortos y reducir riesgos.

    En la era del hype perpetuo, la estrategia ganadora no es identificar la próxima gran innovación, sino no cometer errores graves durante el tiempo suficiente para que el interés compuesto haga su trabajo.

    5. Fuentes

    • Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
    • Ellis, C. D. (2017). Winning the Loser’s Game. 7th ed. McGraw-Hill.
    • Bogle, J. C. (2007). The Little Book of Common Sense Investing. Wiley.
    • S&P Global (2024). SPIVA U.S. Scorecard: Year-End 2024.
    • Swedroe, L. (2023). The Successful Investor Today. St. Martin’s Press.

    6. Sugerencia de imagen

    Gráfico de tres círculos concéntricos (diagrama de diana) con los tres bloques de la cartera. El círculo exterior representa la renta variable global, el intermedio la renta fija, y el núcleo central la liquidez. Porcentajes visibles en cada sección. Fondo oscuro con azul marino y detalles en dorado. Estilo infográfico limpio. Generable con Python/Matplotlib o Canva.

    Ver también en el glosario: Estabilidad, Liquidez, Startup, Bonos

  • Value investing: ¿ha girado el péndulo?

    Value investing: ¿ha girado el péndulo?

    Value investing: ¿ha girado el péndulo?

    1. Una década perdida para el value

    Entre 2010 y 2020, el value investing —comprar acciones infravaloradas según fundamentales como PER, valor contable o rendimiento por dividendo— sufrió su peor racha en la historia moderna. El índice MSCI World Value rindió aproximadamente un 3% anualizado menos que el MSCI World Growth durante ese periodo, una diferencia que, compuesta, supone una brecha de rentabilidad difícil de ignorar.

    Relacionado: Value de calidad: de Graham a Buffett, la evolución del value investing

    Relacionado: Value investing: ¿ha girado el péndulo?

    Las causas son conocidas: tipos de interés artificialmente bajos que descontaban flujos futuros lejanos (favoreciendo a empresas growth), auge de las tecnológicas con múltiplos elevados pero crecimiento explosivo, y la transformación de la economía hacia activos intangibles que el value tradicional no capturaba bien. Muchos inversores declararon la muerte del value. Pero como ha señalado repetidamente Howard Marks, en los mercados el péndulo siempre acaba volviendo.

    2. El giro de 2022-2024

    La subida de tipos de interés iniciada en 2022 actuó como un catalizador: cuando el coste del capital sube, los flujos de caja lejanos se descuentan más agresivamente, castigando a las empresas growth con valoraciones elevadas y beneficiando a las value, que generan flujos de caja cercanos. En 2022, el índice MSCI World Value superó al Growth por más de 15 puntos porcentuales.

    Sin embargo, este giro no fue el retorno triunfal del value clásico. Las empresas que mejor se comportaron dentro del universo value no fueron las típicas «cigar butt» de Benjamin Graham (empresas mediocres a precios irrisorios), sino compañías sólidas con ventajas competitivas reales que el mercado había castigado excesivamente. Buffett llamó a esto «value con calidad» mucho antes de que se pusiera de moda.

    3. Value en la era de los intangibles

    Uno de los problemas del value tradicional es que fue diseñado para una economía industrial. Los ratios basados en valor contable (price-to-book) son casi irrelevantes cuando los activos más valiosos de una empresa —software, datos, marcas, patentes— no aparecen en el balance. Una empresa como Meta Platforms tiene un PER bajo (value según métricas tradicionales), pero su valor contable es casi irrelevante frente a su capitalización.

    La solución no es abandonar el value, sino actualizar sus métricas. El inversor value moderno mira ratios como EV/EBITDA o EV/EBIT (que capturan el valor de empresa completo incluyendo deuda y caja), el free cash flow yield (FCF / Enterprise Value) y el return on invested capital (ROIC) como medida de calidad. Cuando estas métricas señalan infravaloración y la empresa genera rentabilidades sobre capital invertido por encima de su coste de capital, el value sigue funcionando.

    4. Señales de que el péndulo sigue girando

    A principios de 2026, observamos varias señales de que la rotación hacia value aún tiene recorrido:

    • Los diferenciales de valoración entre value y growth (medidos por PER relativo) siguen en el percentil 85 de la serie histórica: el growth sigue caro en términos relativos.
    • Los tipos de interés se mantienen en niveles positivos reales (por encima de inflación), lo que favorece la rentabilidad presente frente a la especulación sobre flujos futuros.
    • Los flujos de fondos de inversión muestran que el inversor minorista sigue infraponderado en value: cuando el público se suba al carro, el movimiento tendrá más recorrido.

    La recomendación para el inversor particular no es lanzarse al value indiscriminadamente, sino revisar carteras con sesgo growth elevado y considerar una infraponderación histórica en value de calidad que podría corregirse.

    5. Fuentes

    • Graham, B., & Dodd, D. (1934). Security Analysis. McGraw-Hill.
    • Marks, H. (2013). The Most Important Thing: Uncommon Sense for the Thoughtful Investor. Columbia University Press.
    • Asness, C., et al. (2020). «Fact, Fiction, and Value Investing». Journal of Portfolio Management.
    • Arnott, R., et al. (2021). «The Death of Value Has Been Greatly Exaggerated». Research Affiliates.
    • Damodaran, A. (2024). «Value vs Growth: The Musical Chairs of Investing». Musings on Markets.

    6. Sugerencia de imagen

    Gráfico comparativo de rentabilidad acumulada MSCI World Value vs. MSCI World Growth desde 2010 hasta 2026. Dos líneas: una azul oscuro (value) y otra dorada (growth). Marcar el cruce de 2022 con una anotación y la divergencia posterior. Fondo oscuro, estilo Financial Times. Imagen de dominio público: se pueden obtener los datos de MSCI y graficar con Python/Matplotlib.

    Ver también en el glosario: Tipos De Interés, Valor Contable, Flujos De Caja, Dividendo, Ebitda

  • Cómo leer un 10-K como un inversor

    Cómo leer un 10-K como un inversor

    Cómo leer un 10-K como un inversor

    1. Por qué el 10-K sigue siendo el documento más importante

    El 10-K es el informe anual que toda empresa cotizada en Estados Unidos presenta ante la SEC. A diferencia del informe a accionistas —un documento de marketing con gráficos bonitos—, el 10-K es un documento legal con consecuencias penales si contiene información falsa o engañosa. Para el inversor serio, es la fuente primaria de información.

    Relacionado: Cómo evaluar una startup IA como ángel

    Relacionado: Cómo leer un 10-K como un inversor

    Sin embargo, la mayoría de los inversores minoristas nunca lo leen. Su extensión (entre 100 y 300 páginas) y su lenguaje jurídico disuaden incluso al más aplicado. Pero no es necesario leerlo entero: la clave está en saber qué secciones contienen la información que realmente importa y cómo interpretarla. Este artículo propone una metodología de lectura selectiva que permite extraer lo esencial en menos de una hora.

    2. Las tres secciones imprescindibles

    Item 1 — Business (Descripción del negocio): Aquí la empresa explica cómo gana dinero. Lo relevante no es lo que dice, sino lo que omite. Si una compañía describe su negocio en términos vagos («somos líderes en soluciones integrales…») sin detallar fuentes de ingresos concretas, es una señal de alerta. Busque descripciones específicas de segmentos, clientes principales, canales de distribución y estacionalidad.

    Item 7 — Management Discussion & Analysis (MD&A): Es la sección donde la dirección explica los resultados financieros del año. Lo más valioso es la comparativa interanual: ¿el crecimiento es orgánico o por adquisiciones? ¿Los márgenes mejoran por eficiencia real o por trucos contables (como cambios en estimaciones de vida útil de activos)? Preste atención al lenguaje matizado: «although» y «however» suelen preceder a las malas noticias.

    Item 1A — Risk Factors: La lista de riesgos que la empresa declara formalmente. No se trata de leer los 50 riesgos genéricos (todo 10-K incluye «riesgo de recesión global» o «riesgo de ciberataque»), sino de identificar los riesgos específicos de ese negocio. Si una empresa menciona «dependencia de un solo proveedor» o «concentración en un mercado regulatorio cambiante», eso es un riesgo real.

    3. Señales de alerta en las notas a los estados financieros

    Las notas contables (Notes to Financial Statements) son donde se esconden los problemas. Tres puntos críticos:

    Reconocimiento de ingresos (Revenue Recognition): Si una empresa reconoce ingresos antes de entregar el producto o servicio, puede estar inflando resultados. Compare el flujo de caja operativo con el beneficio neto: si el beneficio crece pero el flujo de caja no, hay algo que no cuadra.

    Goodwill y activos intangibles: Cuando una empresa paga más que el valor contable en una adquisición, la diferencia se registra como fondo de comercio (goodwill). Si el goodwill supone más del 50% del patrimonio neto, cualquier deterioro futuro golpeará el balance con dureza.

    Contingencias legales: Muchas empresas ocultan en notas las disputas judiciales que podrían ser materiales. Busque referencias a «posible pérdida» o «razonablemente posible» en la sección de compromisos y contingencias.

    4. La checklist del inversor en 10 pasos

    1. Buscar el Item 7 (MD&A) y leer las secciones de resultados y perspectivas.
    2. Comparar ingresos, beneficio operativo y flujo de caja libre de los últimos 3-5 años.
    3. Identificar la tendencia de márgenes brutos y netos.
    4. Revisar la deuda neta y la estructura de vencimientos.
    5. Calcular el ratio de apalancamiento (deuda total / EBITDA).
    6. Leer los riesgos específicos del Item 1A (saltándose los genéricos).
    7. Verificar si ha habido cambios en la política de reconocimiento de ingresos.
    8. Analizar la composición del goodwill y activos intangibles.
    9. Buscar contingencias legales materiales en las notas.
    10. Leer el informe del auditor (Item 9A): si hay «debilidad material» en controles internos, salir corriendo.

    5. Fuentes

    • SEC (2024). How to Read a 10-K. U.S. Securities and Exchange Commission.
    • Dorsey, P. (2008). The Little Book That Builds Wealth. Wiley.
    • Greenblatt, J. (2010). The Little Book That Still Beats the Market. Wiley.
    • Damodaran, A. (2012). Investment Valuation. 3rd ed. Wiley.
    • Buffett, W. (1984). «The Superinvestors of Graham-and-Doddsville». Hermes (Columbia Business School Magazine).

    6. Sugerencia de imagen

    Infografía de una página con las secciones clave del 10-K representadas como iconos: un edificio (Item 1: negocio), una lupa (Item 7: MD&A), un escudo (Item 1A: riesgos) y un libro contable (notas financieras). Conectar los iconos con flechas en un flujo de lectura. Colores oscuros con acentos en dorado. Estilo similar a visualizaciones de The Economist.

    Ver también en el glosario: Reconocimiento, Valor Contable, Apalancamiento, Startup, Ebitda, Señal

  • La ventaja competitiva en la era de la IA

    La ventaja competitiva en la era de la IA

    La ventaja competitiva en la era de la IA

    1. El fin de los fosos tradicionales

    Durante décadas, la teoría de la ventaja competitiva sostenible —acuñada por Michael Porter en los años ochenta— se sustentaba sobre pilares relativamente estables: economías de escala, poder de marca, barreras regulatorias y costes de cambio. Estos «fosos» (moats, en la terminología popularizada por Warren Buffett) permitían a las empresas defender sus márgenes durante largos periodos. Sin embargo, la inteligencia artificial generativa está erosionando varios de estos fosos a una velocidad sin precedentes.

    Relacionado: Porter y ventaja competitiva con IA

    Relacionado: Moat 2.0: ventaja competitiva cuando cualquiera programa

    El coste de replicar determinadas capacidades intelectuales se ha reducido drásticamente. Lo que antes requería equipos de cien ingenieros durante meses hoy puede lograrse con modelos fundacionales y un puñado de especialistas. Esto afecta directamente al foso de economías de escala en el ámbito del conocimiento: si cualquiera puede acceder a la misma capacidad computacional a través de una API, la escala ya no es una barrera infranqueable.

    2. Nuevos fosos para un nuevo paradigma

    Si los fosos tradicionales se debilitan, ¿qué construye una ventaja competitiva duradera en 2026? La investigación sugiere que emergen cuatro categorías: datos propietarios en bucle cerrado (data flywheel), integración profunda en flujos de trabajo del cliente, velocidad de iteración organizativa, y confianza regulatoria.

    El data flywheel funciona así: cuantos más clientes usa un producto con IA, más datos de uso genera, mejor se vuelve el modelo, y más valor ofrece a nuevos clientes. Es un círculo virtuoso difícil de replicar si no se tiene la base inicial de usuarios. Por otro lado, la integración en flujos de trabajo —cuando el software se incrusta tan profundamente en las operaciones del cliente que arrancarlo sería más costoso que mantenerlo— genera unos costes de cambio quizá más sólidos que cualquier contrato.

    3. El papel del capital humano diferencial

    Un aspecto que a menudo se pasa por alto en el debate sobre IA y ventaja competitiva es que el talento humano sigue siendo el factor diferenciador más relevante. No porque los humanos sean mejores que la IA en tareas concretas —en muchas ya no lo son—, sino porque las organizaciones que mejor saben integrar la IA con criterio estratégico son las que obtienen rentabilidades superiores.

    La clave no está en tener los mejores modelos, sino en tener los mejores procesos para identificar dónde aplicar la IA, cómo medir su impacto, y cuándo descartar una aplicación que no aporta valor. Esta capacidad meta-organizativa —aprender a aprender con IA— es probablemente el foso más difícil de copiar. HBR lo denomina «ventaja comparativa en integración» y es el concepto que todo consejero delegado debería tener en su pizarra.

    4. Implicaciones para el inversor

    Para el inversor en renta variable, este cambio de paradigma tiene consecuencias directas en la valoración. Las empresas que cotizan con primas elevadas basadas en fosos tradicionales —marca, distribución física, regulación— pueden estar más expuestas de lo que parece. Por el contrario, compañías que construyen activos de datos, comunidades de desarrolladores y procesos de mejora continua pueden estar infravaloradas si el mercado sigue aplicando métricas del siglo XX.

    La recomendación práctica es revisar la tesis de inversión de cada posición preguntando: «¿Esta empresa sería más o menos valiosa si la IA generalizada sigue avanzando al ritmo actual?» La respuesta debería ser cómoda y defendible.

    5. Fuentes

    • Porter, M. E. (1985). Competitive Advantage: Creating and Sustaining Superior Performance. Free Press.
    • Teece, D. J. (2007). «Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance». Strategic Management Journal, 28(13), 1319–1350.
    • Agrawal, A., Gans, J., & Goldfarb, A. (2018). Prediction Machines: The Simple Economics of Artificial Intelligence. Harvard Business Review Press.
    • Iansiti, M., & Lakhani, K. R. (2020). Competing in the Age of AI. Harvard Business Review Press.
    • Harvard Business Review (2025). «The New Competitive Advantage in the Age of AI». HBR Special Report.

    6. Sugerencia de imagen

    Gráfico conceptual que muestre un diagrama de Venn con tres círculos: «Datos propietarios», «Integración en flujo de trabajo» e «Iteración organizativa». En la intersección central, «Ventaja competitiva sostenible 2026». Fondo oscuro azul profundo (#0a1628) con detalles en dorado (#c9a84c). Estilo infografía corporativa. Puede generarse con herramientas como Excalidraw o Diagrams.net y posteriormente retocarse con filtro oscuro.

    Ver también en el glosario: Inteligencia Artificial Generativa, Regulación

  • Glosario IA: 50 términos esenciales

    Glosario IA: 50 términos esenciales

    Glosario IA: 50 términos esenciales

    Publicación: Viernes 26 de junio de 2026 · Campaña IA

    Relacionado: Glosario ampliado + todos los recursos

    Relacionado: Glosario IA: 50 términos esenciales


    Introducción

    La inteligencia artificial genera un vocabulario propio que crece a un ritmo vertiginoso. Este glosario recoge 50 términos esenciales que todo profesional técnico debería conocer para navegar el ecosistema actual. Los términos están agrupados por categorías para facilitar su consulta.


    1. Conceptos fundamentales de IA

    1. Agente (AI Agent): Sistema autónomo que utiliza un LLM para razonar, dispone de herramientas para interactuar con el mundo y sigue un bucle observación-acción-reflexión para completar tareas.

    2. Modelo de Lenguaje Grande (LLM): Red neuronal entrenada con grandes volúmenes de texto que predice la siguiente palabra (token) en una secuencia. La base de la mayoría de sistemas de IA generativa actuales.

    3. Token: Unidad mínima de procesamiento del lenguaje. Puede ser una palabra, parte de una palabra o un carácter. Los modelos cobran por tokens procesados.

    4. Prompt: Instrucción o entrada textual que se proporciona a un LLM para obtener una respuesta. La calidad del prompt determina la calidad de la salida.

    5. Inferencia: Proceso mediante el cual un modelo entrenado genera una salida a partir de una entrada. Contrasta con el entrenamiento, que es la fase de aprendizaje.

    6. Fine-Tuning: Proceso de entrenar adicionalmente un modelo pre-entrenado con datos específicos de un dominio para adaptarlo a tareas concretas.

    7. Alucinación: Fenómeno por el cual un LLM genera información falsa o incorrecta con apariencia de veracidad. Ocurre porque el modelo prioriza la coherencia estadística sobre la veracidad factual.

    8. Temperature: Parámetro que controla la aleatoriedad de las salidas del modelo. Baja (0.0–0.2) produce respuestas deterministas; alta (0.8–1.0) aumenta la creatividad.

    9. Embedding: Representación vectorial de texto en un espacio continuo. Los embeddings capturan relaciones semánticas y permiten búsquedas por similitud.

    10. Context Window: Cantidad máxima de tokens que un modelo puede procesar en una sola interacción. Ventanas grandes permiten procesar documentos completos.


    2. Arquitectura de agentes

    11. Multi-Agent System (MAS): Sistema compuesto por múltiples agentes que colaboran, compiten o se coordinan para resolver tareas complejas. Inspirado en colonias de hormigas o abejas.

    12. Orquestador (Supervisor Agent): Agente central que descompone tareas, las asigna a subagentes especializados y sintetiza los resultados. Patrón común en sistemas multi-agente.

    13. Tool (Herramienta): Función o API que un agente puede invocar para interactuar con el mundo exterior (búsqueda web, ejecución de código, acceso a base de datos).

    14. Function Calling: Mecanismo por el cual un LLM selecciona y llama a una función definida externamente a partir de una descripción en JSON.

    15. Bucle Agente (Agent Loop): Ciclo continuo de percibir → razonar → actuar → observar → ajustar. El núcleo de cualquier sistema agente.

    16. RAG (Retrieval-Augmented Generation): Técnica que combina recuperación de información (búsqueda) con generación de texto. Permite a un LLM responder basándose en documentos externos.

    17. Agente Conversacional: Agente diseñado específicamente para mantener diálogos naturales con humanos, utilizando gestión de estado, reconocimiento de intención y generación contextual de respuestas.

    18. Harness (Arnés): Infraestructura que envuelve a un agente, proporcionándole el bucle de ejecución, las herramientas, la gestión de estado y la conexión con el LLM.

    19. Subgraph: En LangGraph, un subgrafo que encapsula la lógica de un agente especializado. Permite reutilización, aislamiento de contexto y mejor observabilidad.

    20. Checkpointer: Mecanismo que guarda el estado de ejecución de un agente, permitiendo pausar, reanudar o depurar flujos de trabajo complejos.


    3. Coordinación y comunicación

    21. MCP (Model Context Protocol): Protocolo abierto para la comunicación entre agentes y fuentes de contexto. Permite que los agentes accedan a herramientas y datos de forma estandarizada.

    22. A2A (Agent-to-Agent): Protocolo de comunicación directa entre agentes, permitiendo delegación de tareas, intercambio de información y coordinación descentralizada.

    23. Patrón Secuencial: Agentes que trabajan en cadena: la salida de uno es la entrada del siguiente. Útil para pipelines de procesamiento.

    24. Patrón de Votación: Múltiples agentes generan respuestas independientes y un mecanismo de votación selecciona la mejor. Mejora la precisión en tareas críticas.

    25. Message Bus (Bus de Mensajes): Arquitectura donde los agentes se comunican a través de un canal compartido (publicar-suscribir). Ideal para sistemas orientados a eventos.

    26. Shared State (Estado Compartido): Patrón de coordinación donde los agentes leen y escriben en un «tablero» común. Elimina cuellos de botella pero requiere reglas de terminación claras.

    27. KYA (Know Your Agent): Concepto de identidad verificable para agentes, similar al KYC bancario. Permite establecer confianza y responsabilidad en sistemas multi-agente abiertos.

    28. Pruebas de Conocimiento Cero (ZK Proofs): Técnica criptográfica que permite verificar que una salida de IA es correcta sin revelar los datos subyacentes. Clave para la confianza en agentes autónomos.

    29. Descoordinación (Miscoordination): Fallo en la coordinación entre agentes debido a comunicación deficiente, objetivos en conflicto, contención de recursos o dependencias enredadas.

    30. Graceful Extensibility: Capacidad de un sistema para adaptarse antes de saturarse. En agentes, implica que otros agentes expandan su capacidad para compensar a los que están cerca del límite.


    4. Evaluación y observabilidad

    31. Evals (Evaluaciones): Conjunto de pruebas y métricas para medir el rendimiento de un agente. Incluyen precisión, latencia, tasa de error y tasas de regeneración.

    32. Señal Explícita: Métrica objetiva y verificable (tasa de error, latencia, coste). Fácil de medir pero no captura calidad semántica.

    33. Señal Implícita: Indicador semántico más difícil de detectar (frustración del usuario, rechazos, jailbreaking). Más valiosa que las señales explícitas para entender el comportamiento real.

    34. Autodiagnóstico (Self-Diagnostic): Técnica donde el agente informa proactivamente de incidencias a sus creadores mediante una herramienta «report». Bajo esfuerzo, alto impacto.

    35. Tasa de Regeneración: Frecuencia con la que se solicita regenerar una respuesta. Una tasa alta indica problemas de calidad no capturados por otras métricas.

    36. Tracing (Trazado): Registro detallado de cada paso que da un agente: llamadas a herramientas, decisiones intermedias, tiempos de ejecución. Esencial para depuración y auditoría.

    37. Prompt Injection: Técnica de ataque donde un usuario malicioso introduce instrucciones en la entrada para alterar el comportamiento del modelo. Principal vector de vulnerabilidad en agentes.


    5. Infraestructura y negocio

    38. Vector Database: Base de datos especializada en almacenar y buscar embeddings vectoriales. Fundamental para RAG y búsqueda semántica.

    39. Hybrid Search: Combinación de búsqueda por palabras clave y búsqueda vectorial. Ofrece mejores resultados que cualquiera de las dos por separado.

    40. Context Graph: Grafo de conocimiento que conecta entidades, documentos y relaciones. Permite a los agentes navegar contextos complejos de forma estructurada.

    41. Cuantización: Técnica que reduce la precisión numérica de los pesos de un modelo para disminuir su tamaño y requisitos de hardware, a costa de una ligera pérdida de calidad.

    42. Pricing Híbrido: Modelo de precios que combina una tarifa base fija con costes por uso. El modelo dominante en productos de IA (56% de adopción entre líderes del sector).

    43. Value-Based Pricing: Estrategia que fija el precio según el valor percibido por el cliente, no según el coste de los recursos. Ejemplo: cobrar por informes generados, no por tokens consumidos.

    44. Credits (Créditos): Capa de abstracción que empaqueta funcionalidades en unidades de crédito. Permite cambiar la combinación de servicios sin alterar los precios visibles al cliente.

    45. GPU Accesibilidad: Problema creciente de escasez de GPUs para entrenamiento e inferencia de modelos. Impulsa la adopción de modelos locales y la optimización de recursos.


    6. Estrategia y liderazgo

    46. Estrategia vs. Eficacia Operativa: La eficacia operativa es hacer las cosas bien (mejores prácticas). La estrategia es hacer cosas diferentes — elegir actividades únicas que te diferencien de la competencia.

    47. Trade-off (Compensación): Decisión estratégica fundamental: elegir qué NO hacer. Sin renuncias no hay estrategia sostenible.

    48. Liderazgo vs. Gestión: La gestión mantiene sistemas; el liderazgo crea cambios. El liderazgo implica asumir responsabilidad sin esperar autorización.

    49. Value Proposition: Propuesta de valor que responde a: «¿Para quién es? ¿Qué cambio buscamos generar?» Debe ser específica y centrada en un segmento mínimo viable.

    50. Estado de Flow: Estado óptimo de conciencia caracterizado por absorción total, distorsión del tiempo y «esfuerzo sin esfuerzo». Se alcanza cuando el desafío supera ligeramente la habilidad actual.


    Fuentes

    Este glosario sintetiza conceptos de todas las charlas y cursos mencionados en la Campaña IA 2026. Las fuentes completas están disponibles en cada artículo temático de la serie.

    Atribución: Adaptación y síntesis de materiales del canal AI Engineer, AI Agents Course, Harvard Business Review, Seth Godin, Steven Kotler y otras fuentes citadas a lo largo de la campaña.


    Sugerencia de imagen

    Nube de palabras o mapa conceptual con los 50 términos conectados por líneas temáticas. Estilo visual oscuro con detalles en azul eléctrico y dorado, iconos de circuitos integrados. Puede generarse como figura abstracta indicando «Generado por IA — representación conceptual».

    Ver también en el glosario: Function Calling, Reconocimiento, Alucinación, Fine-Tuning, Inferencia, Embeddings, Langgraph, Liderazgo
  • Prompt Engineering en producción

    Prompt Engineering en producción

    Prompt Engineering en producción

    Publicación: Viernes 19 de junio de 2026 · Campaña IA

    Relacionado: Prompt Engineering en producción

    Relacionado: Prompt Engineering en producción: guía práctica más allá del playground


    1. Fundamentos de la ingeniería de prompts

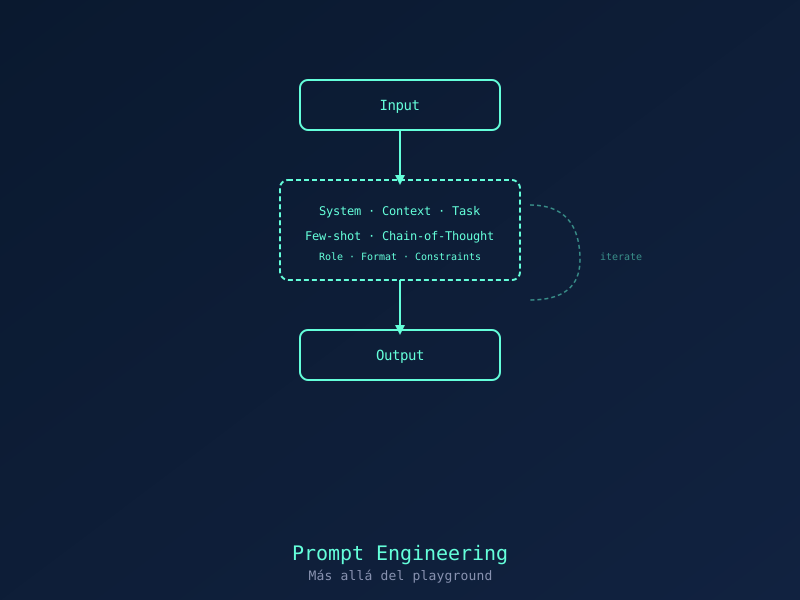
    La ingeniería de prompts es una disciplina relativamente nueva que se centra en diseñar entradas efectivas para modelos de lenguaje grandes (LLMs). El objetivo es obtener respuestas precisas con el mínimo número de tokens posible, reduciendo así costes operativos. En esencia, un prompt bien diseñado puede marcar la diferencia entre una respuesta genérica y una solución útil y accionable.

    Los LLMs son, en su núcleo, predictores estadísticos de la siguiente palabra (token). Entrenados con cantidades masivas de texto y la arquitectura Transformer, su mecanismo fundamental es sorprendentemente simple: dado un contexto, predecir qué token viene a continuación. Esta simplicidad escalada es lo que genera comportamientos aparentemente inteligentes.

    La intuición central que guía toda la ingeniería de prompts es tratar al LLM como un «humano mecánico tonto»: no es inteligente en el sentido humano, sino un emparejador de patrones mecánico. Rinde mejor con lenguaje familiar, se distrae con contexto excesivo, no puede inferir información que no esté en el prompt o en sus datos de entrenamiento, y fallará si el prompt en sí mismo resulta confuso para un humano.

    2. Técnicas fundamentales de prompting

    Few-shot prompting: Consiste en proporcionar al modelo varios ejemplos artesanales de la tarea deseada dentro del prompt. Al establecer un patrón predecible, el modelo se condiciona a continuar ese patrón y realizar la tarea (por ejemplo, ejemplos de traducción). Un hallazgo importante: los ejemplos pueden sesgar la respuesta, por lo que hay que seleccionarlos cuidadosamente.

    Chain-of-Thought (CoT): Para mejorar el razonamiento, especialmente en matemáticas y lógica, CoT pide al modelo que «piense paso a paso». Esto proporciona un «espacio de borrador» externo que reemplaza la falta de monólogo interno del modelo. La simplificación más potente es añadir «Pensemos paso a paso», que elimina la necesidad de ejemplos curados y reduce el sesgo.

    Document Mimicry (mimetismo de documentos): Es quizás la técnica más importante. Consiste en estructurar el prompt para que imite el formato de documentos que el modelo ha visto durante el entrenamiento (transcripciones, archivos markdown, código). Al usar encabezados familiares, roles y motivos (como markdown), el modelo predice mejor los siguientes tokens y produce salidas más relevantes y estructuradas.

    3. De la teoría a la producción

    Llevar la ingeniería de prompts a producción implica construir una capa de transformación entre el dominio del problema del usuario y el dominio del texto del LLM. La aplicación debe recopilar, clasificar, recortar y ensamblar el contexto (rutas de archivos, pestañas abiertas, documento actual) en un prompt estructurado, para luego transformar la respuesta del modelo en una acción útil para el usuario.

    Los parámetros del modelo son cruciales en producción. La temperatura controla la aleatoriedad de la salida (0.0 produce respuestas deterministas, 1.0 máxima creatividad). En producción, la temperatura baja (0.0–0.2) es preferible para tareas que requieren precisión. El top-p (nucleus sampling) y los penalty de frecuencia/presencia ayudan a evitar repeticiones y a diversificar el vocabulario.

    El coste es un factor determinante. Cada prompt cuesta dinero en función del consumo de tokens. Los desarrolladores deben escribir prompts concisos y válidos para obtener respuestas precisas minimizando costes. Esto es un principio central: la calidad del prompt afecta directamente a la calidad y al coste de la respuesta.

    4. El cambio a modelos conversacionales y function calling

    La transición a modelos basados en chat (como ChatGPT) introdujo una API estructurada con roles diferenciados (system, user, assistant). Este paradigma ofrece seguridad integrada, comportamiento controlado mediante mensajes del sistema y resistencia a la inyección de prompts, convirtiéndose en el marco dominante para construir aplicaciones con LLM.

    El function calling (llamada a funciones) permite a los LLM interactuar con APIs externas. Definiendo funciones con nombres, descripciones y parámetros claros, el modelo puede elegir llamar a una herramienta (como get_weather) en lugar de generar una respuesta textual. La aplicación ejecuta la función y devuelve el resultado al modelo, permitiendo al LLM actuar sobre datos del mundo real.

    Prakash Senapathi, en su taller de 157 minutos, enfatiza que la ingeniería de prompts es un dominio en evolución con alta demanda laboral. Muchas empresas contratan a recién titulados para roles de investigación, y la experiencia no siempre es un requisito. El campo ofrece buenas oportunidades de crecimiento, especialmente para quienes entran pronto.

    5. Mejores prácticas para producción

    Las mejores prácticas para prompt engineering en producción incluyen: usar el mensaje del sistema para establecer el comportamiento y las restricciones del modelo de forma consistente; iterar sobre los prompts midiendo el rendimiento con métricas objetivas; versionar los prompts como se versiona el código; implementar pruebas automatizadas que verifiquen que los cambios no introducen regresiones; y monitorizar el coste por token y la tasa de éxito.

    El «mimetismo de documentos» es particularmente útil en producción. Si el formato de entrada se asemeja a documentos que el modelo ya conoce (JSON estructurado, markdown con encabezados, transcriptos de diálogos), la calidad de la respuesta mejora significativamente sin necesidad de ejemplos adicionales.

    La lección final: no existe el prompt perfecto. La ingeniería de prompts es un proceso iterativo de refinamiento continuo, donde cada iteración revela nuevas aristas del comportamiento del modelo y nuevas oportunidades de optimización.


    Fuentes

    • Mr. Prakash Senapathi — «Prompt Engineering — Strategies For Success With AI» (YouTube). Duración: 157 min. URL: https://www.youtube.com/watch?v=2n-RIgSNnwQ
    • Prompt Engineering Workshop — «Hands-on Prompt Engineering» (YouTube). Duración: 62 min. URL: https://www.youtube.com/watch?v=htBTho6oEJA

    Atribución: Este artículo adapta material de las charlas de Prakash Senapathi y del Prompt Engineering Workshop.


    Sugerencia de imagen

    Diagrama que muestre la arquitectura de transformación: dominio del problema → capa de recopilación de contexto → ensamblaje de prompt → LLM → respuesta → acción útil. Estilo diagrama de flujo técnico con iconos, colores azul oscuro y dorado. Puede generarse como figura abstracta indicando «Generado por IA — representación conceptual».

    Ver también en el glosario: Function Calling, Temperatura, Prompt, Acción, Token

  • Evaluación de agentes: cómo medir lo no determinista

    Evaluación de agentes: cómo medir lo no determinista

    Evaluación de agentes: cómo medir lo no determinista

    Publicación: Viernes 12 de junio de 2026 · Campaña IA

    Relacionado: Agentes conversacionales robustos

    Relacionado: Evaluación de agentes: cómo medir lo no determinista


    1. El desafío de evaluar agentes

    Evaluar sistemas de agentes de IA es fundamentalmente distinto a evaluar software tradicional. Un agente es no determinista, no acotado y puede usar herramientas para afectar arbitrariamente a otros sistemas. Esto hace que las pruebas unitarias clásicas y los conjuntos de datos «dorados» sean insuficientes para capturar la larga cola de problemas que surgen en producción.

    Lori Voss, ex-cofundadora de npm Inc. y actual responsable de experiencia desarrollador en AriseAI, plantea el problema con claridad: los agentes pueden tomar caminos diferentes cada vez que ejecutan una misma tarea. Una misma instrucción puede generar secuencias de llamadas a herramientas completamente distintas según el estado del modelo, el orden de las operaciones o el contexto acumulado. Esto exige un enfoque de evaluación probabilística, no determinista.

    El cambio de paradigma es profundo: en lugar de verificar que un agente hace «lo correcto» siempre de la misma manera, debemos evaluar si el resultado final es correcto y si el agente fue eficiente y seguro en el proceso. Esto implica medir no solo la precisión de la salida, sino también la calidad de las decisiones intermedias.

    2. Métricas para la evaluación de agentes

    Las evaluaciones de agentes se estructuran en dos grandes categorías de señales: explícitas e implícitas. Las señales explícitas son métricas objetivas y verificables: tasa de error, latencia, coste por tarea, tasa de regeneración, tiempo medio de finalización. Estas son fáciles de medir y comparar, pero no capturan la calidad semántica del trabajo del agente.

    Las señales implícitas son más difíciles de detectar pero ofrecen información más valiosa. Incluyen patrones de regex, clasificadores binarios y autodiagnósticos. Las señales implícitas más efectivas no son valoraciones genéricas tipo «LLM-as-a-judge», sino clasificadores binarios específicos para problemas concretos: rechazos (el agente se niega a actuar), fallo de tarea, frustración del usuario, jailbreaking, brechas de capacidad.

    Nicholas Kang (Mozilla) introduce el concepto de evaluaciones agentic a escala: en lugar de depender de conjuntos de datos estáticos, propone usar entornos simulados (como Game Arena, OpenSpiel) donde los agentes compiten o colaboran, generando métricas de rendimiento relativo. Evalúa a los agentes no contra un estándar absoluto, sino contra otros agentes en condiciones comparables.

    3. Estrategias prácticas de evaluación

    Una técnica poderosa y de bajo esfuerzo son los autodiagnósticos: añadir una herramienta «report» al conjunto del agente e indicarle en el prompt del sistema que informe de incidencias a sus creadores. Esto permite detectar brechas de capacidad, fallos de herramientas y atajos no deseados (por ejemplo, un agente que evita una herramienta de escritura rota usando bash).

    El problema del «modelo pulido»: los modelos están entrenados para ser educados y a menudo se resisten a autoinculparse. Para que los autodiagnósticos funcionen, la herramienta debe presentarse de forma neutral (p. ej., «report» o «feedback al creador») en lugar de negativa (p. ej., «comportamiento inseguro»). El prompt del sistema debe animar a informar de «cualquier cosa destacable», no solo de «fallos».

    Los experimentos A/B en producción son el flujo de trabajo central una vez que se establecen las señales. Al enviar un cambio (un nuevo prompt, un modelo diferente) a un porcentaje de usuarios y comparar las tasas de señal (como frustración del usuario) contra un grupo de control, los equipos pueden validar mejoras o detectar regresiones en condiciones reales de forma rápida.

    4. La transición de evals a monitorización en producción

    El argumento central de las charlas de Lori Voss y Nicholas Kang es que el paradigma debe desplazarse de depender de «conjuntos de datos dorados» y evaluaciones offline a una monitorización continua en producción. A medida que los agentes se vuelven más complejos y las apuestas más altas, las evaluaciones predefinidas no pueden cubrir todos los comportamientos emergentes.

    La monitorización permite a los equipos moverse más rápido y detectar comportamientos indefinidos y emergentes que las evaluaciones no pueden cubrir. En producción, los agentes interactúan con usuarios reales, sistemas reales y datos reales, generando patrones de fallo imposibles de anticipar en laboratorio.

    Una métrica especialmente útil es la tasa de regeneración (regeneration rate): con qué frecuencia el usuario o el propio agente solicita regenerar una respuesta. Una tasa alta indica problemas de calidad no capturados por otras métricas. Combinada con la tasa de abandono (el usuario cierra la sesión tras una interacción fallida), ofrece una imagen clara de la salud del agente.

    5. Herramientas y plataformas

    El ecosistema de evaluación de agentes incluye plataformas especializadas. Arise Phoenix (la plataforma de AriseAI) ofrece evaluación y observabilidad integradas para agentes. Bench Pro proporciona benchmarks estandarizados para comparar agentes. Brave Trust y DeepMind contribuyen con marcos de evaluación para entornos de investigación.

    La recomendación práctica es empezar con evaluaciones simples (tasa de éxito en tareas de prueba, latencia media) e ir añadiendo capas de complejidad: autodiagnósticos, experimentos A/B, señales implícitas. La clave no es construir el sistema de evaluación perfecto desde el día uno, sino establecer un bucle de retroalimentación que mejore continuamente.


    Fuentes

    • Lori Voss, AriseAI — «Ship Real Agents: Hands-On Evals for Agentic Applications» (AI Engineer). Duración: 2:04:18. URL: https://youtu.be/Xfl50508LZM
    • Nicholas Kang, Mozilla — «Agentic Evaluations at Scale, For Everybody» (AI Engineer). Duración: 20:02. URL: https://youtu.be/Ubwb6NzegyA

    Atribución: Este artículo adapta material de las charlas de Lori Voss (AriseAI) y Nicholas Kang (Mozilla) en el canal AI Engineer.


    Sugerencia de imagen

    Gráfico de dashboards de monitorización mostrando paneles con métricas de agentes: tasa de error, latencia, tasa de regeneración, y señales implícitas. Estilo oscuro con tonos azules y trazas de líneas temporales. Diagrama conceptual, no una captura de pantalla real. Puede generarse como figura abstracta indicando «Generado por IA — representación conceptual».

    Ver también en el glosario: Prompt, Señal