Autor: admin

  • Artillería naval: cañones, carronadas y obuses

    Artillería naval: cañones, carronadas y obuses

    Artillería naval: cañones, carronadas y obuses

    Introducción

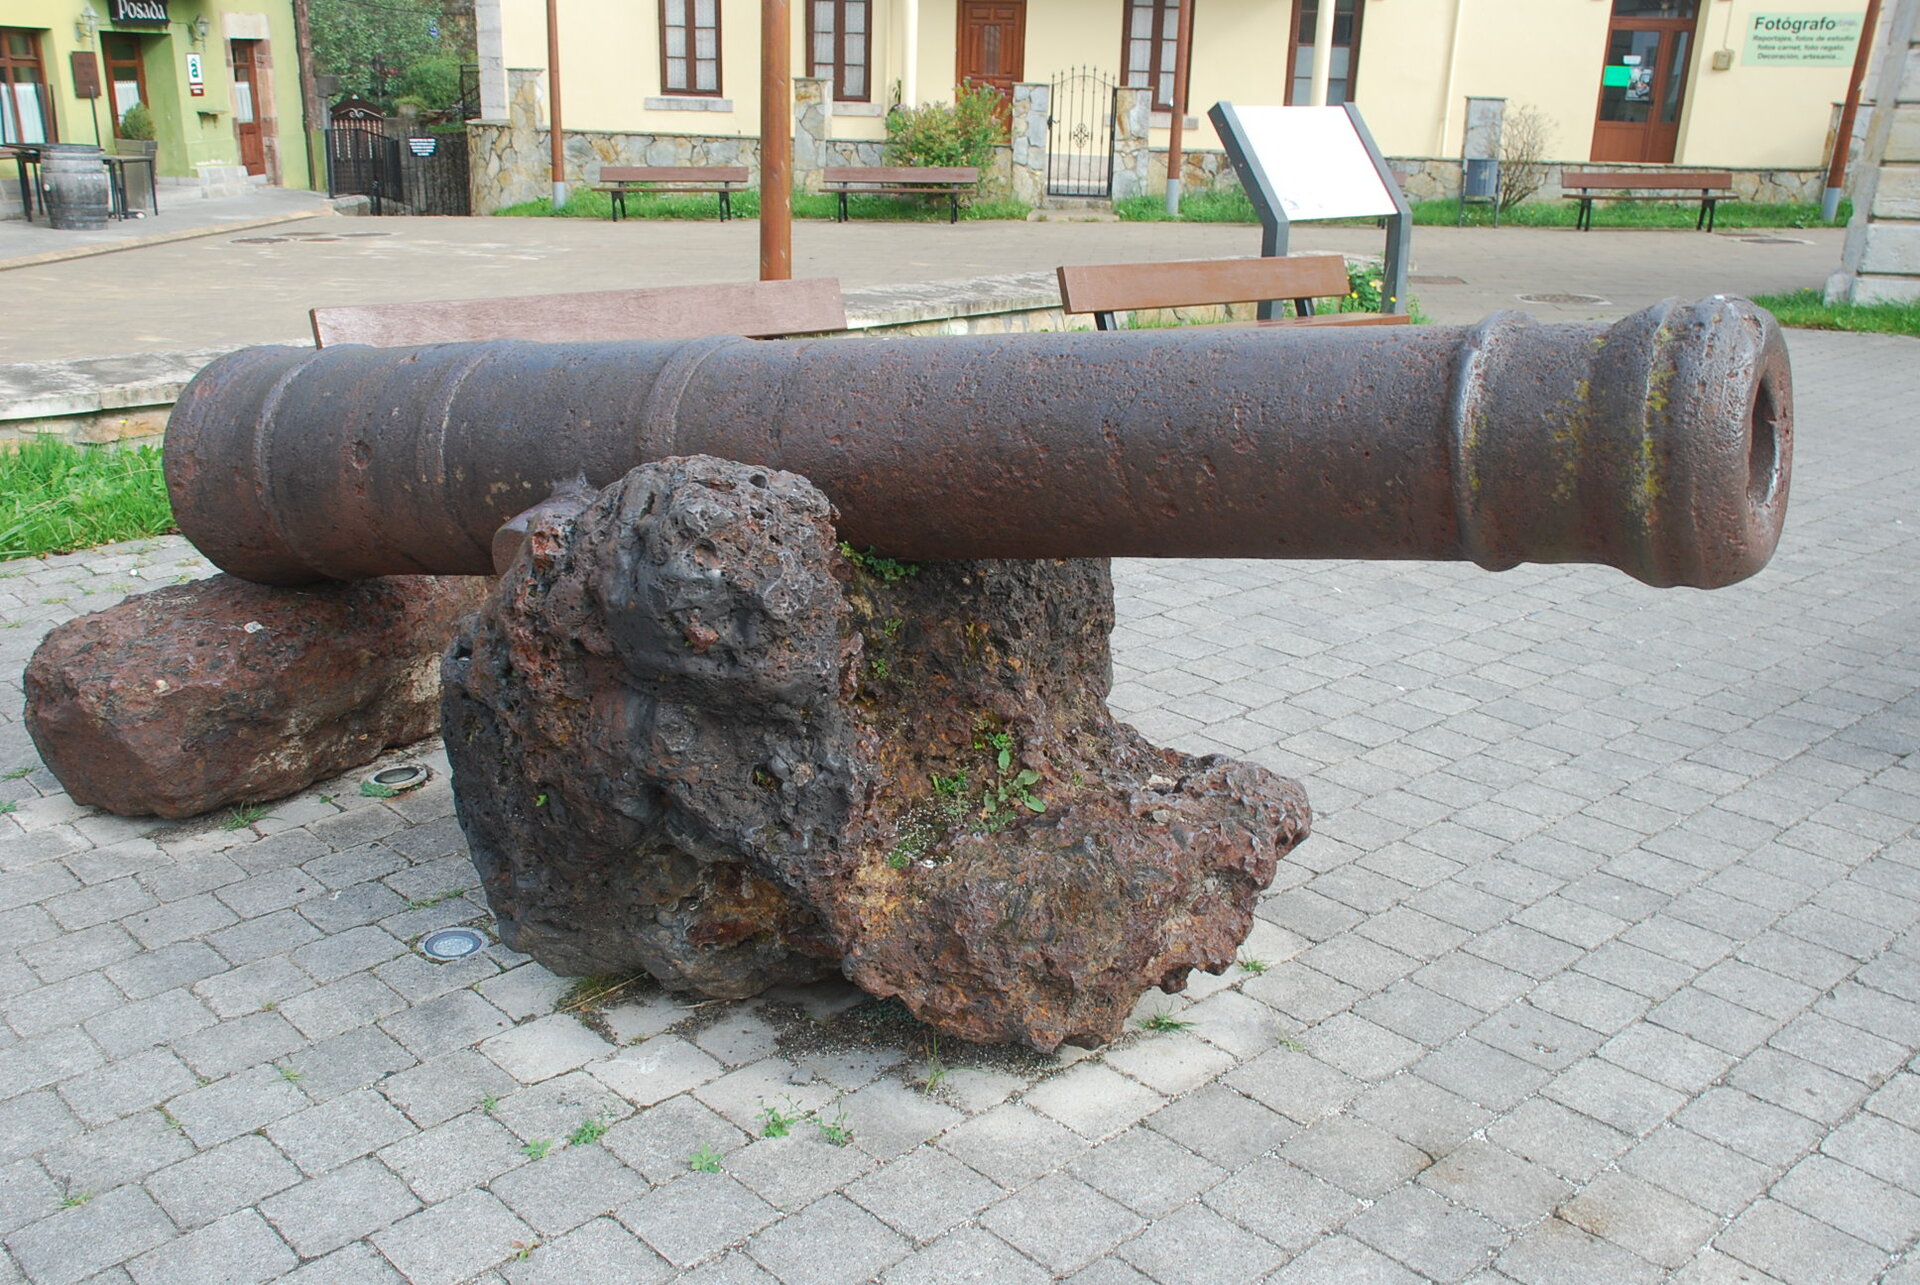
    La artillería naval fue el elemento determinante en los combates del siglo XVIII. La evolución de los cañones navales —desde los pesados cañones de bronce hasta las modernas carronadas de hierro— transformó por completo las tácticas de combate en la mar. España, con una tradición fundidora que se remontaba al siglo XVI, mantuvo un alto nivel en la producción artillera, aunque no siempre pudo competir en cantidad con la pujante industria británica. Este artículo examina los tipos de piezas, su fabricación y su empleo táctico en la Armada española del Setecientos.

    Relacionado: Artillería naval: cañones y carronadas

    Relacionado: Artillería naval: cañones, carronadas y obuses

    Los cañones de bronce y de hierro

    A principios del siglo XVIII, los cañones navales españoles se fundían mayoritariamente en bronce, una aleación de cobre y estaño que ofrecía gran resistencia a la corrosión pero resultaba muy cara. Cada cañón de bronce de 24 libras costaba el equivalente a varios meses del sueldo de un capitán de navío. Por eso, a lo largo del siglo, la Armada fue sustituyendo gradualmente el bronce por el hierro colado, más barato y duradero. Las fundiciones de La Cavada (Santander) y Liérganes produjeron durante décadas cañones de hierro de excelente calidad, aunque la producción nunca fue suficiente para abastecer a toda la flota. Como señala la RHN, la dependencia de las importaciones de hierro sueco y de cañones ingleses (vía contrabando) fue un problema constante para la artillería española.

    Calibres y tipos de piezas

    La artillería naval del siglo XVIII se clasificaba por el peso del proyectil. Los calibres más habituales eran:

    • Cañones de 36 libras: las piezas más pesadas, montadas en la batería baja de los navíos de primera clase.
    • Cañones de 24 libras: el calibre estándar de la batería baja en los navíos de 74 cañones.
    • Cañones de 18 libras: montados en la batería alta.
    • Cañones de 12 y 8 libras: usados en alcázar y castillo de proa.
    • Obuses: piezas cortas de gran calibre, diseñadas para disparar granadas explosivas con trayectoria curva. Fueron especialmente útiles en bombardeos costeros.
    • Carronadas: introducidas por la Marina británica en la década de 1770, eran cañones cortos, ligeros y de gran calibre que disparaban a corta distancia. La Armada española las adoptó a fines del siglo, montándolas en el alcázar de muchos navíos.

    Todoavante documenta que la artillería española experimentó con piezas de 48 libras, pero resultaron demasiado pesadas y de recarga muy lenta, por lo que no llegaron a generalizarse.

    La fabricación: fundiciones y proveedores

    La fundición más importante de España fue la Real Fábrica de Artillería de La Cavada, en Cantabria, activa desde 1635. Allí se fundieron los cañones de hierro que armaron los navíos de la Armada durante todo el siglo XVIII. También funcionaron fundiciones en Sevilla, Barcelona y Málaga, aunque con menor producción. En América, las fundiciones de México y Perú suministraban cañones de bronce para los barcos construidos en los arsenales de La Habana y Veracruz. La calidad del hierro español era reconocida en toda Europa, pero la producción estaba limitada por la disponibilidad de mineral de hierro y de carbón vegetal. La RHN destaca que, en tiempos de guerra, la escasez de cañones era un problema crítico: muchos navíos españoles salían a la mar con menos piezas de las reglamentarias, o con piezas de diferentes calibres que complicaban la munición.

    Táctica artillera española

    La táctica artillera española del siglo XVIII difería de la británica. Mientras los ingleses buscaban el combate a corta distancia, descargando andanadas devastadoras contra el casco enemigo, los españoles preferían disparar a media distancia, apuntando a la arboladura para inmovilizar al contrario y luego abordarlo. Esta táctica, heredada del siglo anterior, se mostró obsoleta frente a la superioridad artillera británica. No obstante, a finales del siglo, los oficiales españoles más modernos —como Gravina o Churruca— adoptaron las tácticas inglesas, entrenando a sus tripulaciones en la cadencia de fuego rápida y el puntería precisa. En Trafalgar, algunos navíos españoles alcanzaron velocidades de disparo comparables a las británicas, aunque la falta de práctica conjunta y la heterogeneidad de la flota combinada lo hicieron insuficiente.

    Fuentes

    • Revista de Historia Naval (RHN), núm. 28, 1990: «La artillería naval española en el siglo XVIII», por José María Mújica.
    • Revista de Historia Naval (RHN), núm. 56, 1997: «Las fundiciones de La Cavada y la artillería de la Armada», por José María Gárate.
    • Todoavante: «Artillería naval española: cañones, carronadas y obuses».
    • Archivo General de Simancas: Secretaría de Marina, expedientes de artillería.
    • Museo Naval de Madrid: colección de cañones y modelos de artillería naval.

    Sugerencia de imagen

    Archivo:Cañón_de_bronce_naval_siglo_XVIII.jpg — Buscar en Wikimedia Commons el cañón de bronce español de 24 libras conservado en el Museo Naval de Madrid. Alternativa: Archivo:Real_Fábrica_de_Artillería_de_La_Cavada.jpg, grabado de la fundición de La Cavada en el siglo XVIII.

    Ver también en el glosario: Artillería Naval, Arboladura, Capitán, Batería, Calibre, Carbón, Fuego

  • El navío de 74 cañones: el caballo de batalla de la Armada

    El navío de 74 cañones: el caballo de batalla de la Armada

    El navío de 74 cañones: el caballo de batalla de la Armada

    Introducción

    El navío de 74 cañones fue, sin discusión, el buque más importante de las marinas de guerra del siglo XVIII. Ni demasiado grande ni demasiado pequeño, ofrecía el equilibrio perfecto entre potencia de fuego, velocidad, maniobrabilidad y coste de construcción. En la Armada española, el 74 se convirtió en la columna vertebral de la flota, con más de sesenta unidades construidas a lo largo del siglo. Este artículo explora las características, la evolución y el papel de estos navíos en la historia naval española.

    Relacionado: El navío de 74 cañones: el caballo de batalla de la Armada

    Relacionado: El navío de 74 cañones: caballo de batalla de la Armada

    Características técnicas del 74 español

    Un navío de 74 cañones español medía típicamente entre 50 y 55 metros de eslora, 14 de manga y unos 6,5 de calado, con un desplazamiento cercano a las 2.500 toneladas. Su tripulación oscilaba entre 600 y 700 hombres. La artillería se distribuía en dos cubiertas: en la batería baja iban cañones de 24 libras (28 unidades), en la batería alta cañones de 18 libras (30 unidades), y en el alcázar y castillo de proa cañones de 8 o 12 libras (16 unidades). Esta configuración, estandarizada a partir de 1750, demostró ser excepcionalmente eficaz en combate. Como señala la RHN, la ventaja del 74 frente a navíos mayores como el de 112 cañones radicaba en su mejor gobierno y en que podía construir en mayor número con los mismos recursos.

    Evolución desde el sistema Gaztañeta al sistema inglés

    Los primeros 74 españoles, construidos según el sistema Gaztañeta en la década de 1720, eran más pesados y menos veloces que sus equivalentes británicos. La misión de Jorge Juan en Inglaterra (1749) cambió radicalmente esta situación. Tras estudiar los astilleros británicos, Juan introdujo en España el diseño inglés del 74, con cascos más finos y mejor aparejo. El Oriente (1753) fue el prototipo de esta nueva generación. A partir de entonces, los arsenales de Ferrol, Cartagena, La Carraca y La Habana produjeron series enteras de 74, como los de la clase San Ildefonso (1785) y San Fulgencio (1787), que alcanzaron fama por su excelente comportamiento en la mar. Todoavante documenta que el San Ildefonso fue capturado por los ingleses en Trafalgar y sirvió durante años en la Royal Navy, prueba de la calidad de la construcción española.

    Los 74 españoles en combate

    Los navíos de 74 cañones participaron en todas las grandes batallas navales de la segunda mitad del siglo XVIII. En la batalla de San Vicente (1797), varios 74 españoles combatieron con gran valor contra la flota británica. En Trafalgar (1805), la mayoría de los navíos españoles eran 74, y algunos, como el San Agustín, el San Francisco de Asís o el Montañés, se batieron heroicamente hasta el final. Especialmente notable fue el San Juan Nepomuceno, al mando de Churruca, que resistió en solitario el ataque de tres navíos ingleses antes de caer destrozado. La RHN dedica un estudio monográfico a la actuación de los 74 en Trafalgar, destacando que, pese a la derrota, el comportamiento de estos buques y sus tripulaciones fue digno del mayor elogio.

    La construcción en los arsenales americanos

    Una de las ventajas de la estandarización del 74 fue que podía construirse en los arsenales americanos. La Habana y, en menor medida, Veracruz y Guayaquil, construyeron numerosos 74 con maderas americanas, especialmente cedro y caoba, que resultaban más resistentes a la putrefacción que el roble europeo. El San Genaro (1765) y el San Ramón (1771) fueron dos excelentes ejemplos de esta producción americana. Sin embargo, la dependencia de las maderas americanas también tenía sus desventajas: el clima tropical aceleraba la degradación de los barcos, y muchos 74 construidos en La Habana necesitaban reparaciones mayores a los pocos años de servicio.

    Legado

    El navío de 74 cañones fue el auténtico caballo de batalla de la Armada española durante el siglo XVIII. Su diseño equilibrado, su potencia de fuego y su versatilidad lo convirtieron en el buque ideal para una marina que debía proteger un imperio global con recursos limitados. Cuando el siglo XIX trajo los buques de vapor y los blindados, los viejos 74 fueron dados de baja o convertidos en pontones, pero su legado perduró en los manuales de construcción naval de todo el mundo.

    Fuentes

    • Revista de Historia Naval (RHN), núm. 33, 1991: «El navío de 74 cañones en la Armada española», por José María de la Guardia.
    • Revista de Historia Naval (RHN), núm. 75, 2001: «Los navíos de la clase San Ildefonso», por Agustín Ramón Rodríguez González.
    • Todoavante: «Navíos de 74 cañones españoles», catálogo completo de unidades.
    • Archivo General de Indias: expedientes de construcción de navíos en La Habana.
    • Cesáreo Fernández Duro: Armada española desde la unión de los reinos de Castilla y Aragón, tomo VII.

    Sugerencia de imagen

    Archivo:Navío_San_Ildefonso_1785.jpg — Buscar en Wikimedia Commons la maqueta del navío San Ildefonso conservada en el Museo Naval de Madrid. Alternativa: Archivo:Navío_Montañés_1794.jpg, dibujo de época del navío Montañés.

    Ver también en el glosario: Sistema Gaztañeta, Astilleros, La Carraca, Aparejo, Batería, Guardia, Calado, Eslora

  • Construcción de carteras en un mundo disruptido

    Construcción de carteras en un mundo disruptido

    Construcción de carteras en un mundo disruptido

    1. El fin de la correlación estable

    La teoría moderna de carteras (Markowitz, 1952) parte de que la diversificación funciona porque los activos no se mueven en sincronía perfecta. El problema es que en crisis —cuando más hace falta diversificación— las correlaciones convergen hacia 1: todo cae a la vez.

    Relacionado: Carteras simples en un mundo de hype IA

    Relacionado: Construcción de carteras en un mundo disruptido

    La inteligencia artificial, la fragmentación geopolítica y la transición energética han acelerado este fenómeno. La correlación entre el S&P 500 y el MSCI Emerging Markets pasó del 0,45 en 2005 al 0,72 en 2025. La diversificación geográfica, la más recomendada al inversor particular, protege hoy menos de lo que promete.

    2. Nuevas fuentes de diversificación

    La investigación reciente señala varias direcciones:

    Factores sistemáticos (factor investing): La exposición a valor, tamaño, momentum y baja volatilidad diversifica de verdad. Estos factores correlacionan entre 0,2 y 0,4 históricamente. Una cartera multifactorial reduce volatilidad sin renunciar a rentabilidad esperada.

    Activos reales: Materias primas, infraestructuras e inmuebles han mostrado correlaciones bajas o negativas con la renta variable en periodos inflacionarios. Ante la incertidumbre sobre la inflación estructural, los activos reales vuelven a tener peso.

    Renta fija indexada a inflación: Los TIPS o los bonos ligados a inflación europeos cubren directamente el riesgo de inflación; los bonos nominales no lo hacen.

    3. El enfoque de paridad de riesgo

    La paridad de riesgo (risk parity), popularizada por Ray Dalio y Bridgewater, asigna capital según la contribución de cada activo al riesgo total, no según su valor. En la práctica, apalanca la renta fija (baja volatilidad) para igualar su aporte al riesgo con el de la renta variable (alta volatilidad).

    Los críticos señalan su dependencia del apalancamiento, pero el principio aguanta: la mayoría de inversores está sobreexpuesta a riesgo de renta variable sin saberlo, porque la volatilidad de las acciones domina el riesgo de la cartera aunque representen solo el 40-50% del capital.

    4. Carteras anti-frágiles para el inversor particular

    Una cartera anti-frágil —siguiendo a Nassim Taleb— no solo resiste crisis; se beneficia de ellas. Tres componentes:

    1. Posición corta en volatilidad mediante opciones vendidas: Vender calls fuera de dinero sobre índices genera ingresos recurrentes. Requiere disciplina; sin ella, es peligroso.

    2. Asignación táctica a efectivo: Mantener 10-15% en efectivo no es «estar fuera del mercado»; es tener liquidez para comprar cuando el pánico abarata activos.

    3. Exposición a sesgo de cola positiva: Pequeñas asignaciones (1-3%) a opciones deep out-of-the-money sobre el VIX o puts sobre índices que se disparan en caídas severas. Son primas de seguro que suelen expirar sin valor, pero que en 2008, 2020 o 2022 habrían multiplicado por 10 o 20 la cartera.

    5. Fuentes

    • Markowitz, H. (1952). «Portfolio Selection». The Journal of Finance, 7(1), 77–91.
    • Dalio, R. (2017). Principles: Life and Work. Simon & Schuster.
    • Taleb, N. N. (2012). Antifragile: Things That Gain from Disorder. Random House.
    • Asness, C. (2020). «Risk Parity: The Next Generation». AQR Capital Management.
    • Ilmanen, A. (2022). Investing Amid Low Expected Returns. Wiley.

    6. Sugerencia de imagen

    Diagrama de tarta desglosado que muestre tres niveles de la cartera: activos de riesgo (renta variable), activos de cobertura (bonos indexados, materias primas) y activos de cola (opciones, efectivo). Colores oscuros con acentos dorados. Estilo gráfico de Bloomberg. Datos simulados para ilustrar la asignación sugerida (40% RV, 30% RF indexada, 15% materias primas, 10% efectivo, 5% opciones de cola).

    Ver también en el glosario: Apalancamiento, Liquidez, Bonos

  • Cierre de año: reflexiones y perspectivas

    Cierre de año: reflexiones y perspectivas

    Cierre de año: reflexiones y perspectivas

    1. Balance del año inversor 2026

    Al cerrar diciembre de 2026, podemos hacer balance de un año que no ha sido ni extraordinariamente bueno ni catastróficamente malo —y eso, en sí mismo, es una anomalía en un mundo de extremos.

    Relacionado: Especial: lecciones de la Armada (cierre)

    Relacionado: NAV-S28 · Especial: lecciones de la Armada (cierre)

    Los mercados de renta variable han ofrecido rentabilidades positivas pero moderadas (estimación: 6-9% para el S&P 500, 8-12% para el MSCI World en euros), impulsados por un crecimiento económico resiliente, tipos de interés a la baja y un sector tecnológico que, aunque más selectivo que en años anteriores, ha seguido aportando. La renta fija ha ofrecido rentabilidades competitivas (3-5%) gracias a los cupones elevados y la apreciación de los bonos ante la bajada de tipos.

    Sin embargo, el año no ha estado exento de volatilidad. Las tensiones comerciales entre Estados Unidos, China y la Unión Europea, las elecciones de medio mandato en EE.UU., y los sustos puntuales de inflación han generado correcciones del 5-8% que han puesto a prueba la disciplina de los inversores.

    2. Tendencias estructurales que definirán 2027

    De cara a 2027, varias tendencias merecen atención:

    Despliegue masivo de IA en la economía real: 2024-2026 fue la fase de hype y construcción de infraestructura. 2027 será el año de la adopción real. Las empresas que hayan integrado la IA en sus procesos empezarán a mostrar mejoras medibles en productividad y márgenes. El mercado empezará a diferenciar entre empresas con IA de verdad y empresas con IA de postureo.

    Normalización monetaria: Con los tipos de interés ya en proceso de descenso (Fed en el 3,5-4%, BCE en el 3-3,5%), el entorno se vuelve más favorable para la inversión pero menos para la renta fija a corto plazo. Los bonos largos pueden ofrecer plusvalías si los tipos siguen bajando.

    Reconfiguración geopolítica: La fragmentación global sigue su curso. Cadenas de suministro regionales, bloques comerciales enfrentados, y un creciente proteccionismo que afecta a las empresas globales. El inversor debe tener exposición geográfica diversificada.

    Demografía: El envejecimiento de la población en Occidente y Japón, frente al dinamismo demográfico de India y África, reconfigurará los patrones de consumo e inversión a largo plazo.

    3. El escenario base para 2027

    Con la información disponible a cierre de 2026, el escenario más probable es el de continuación del ciclo expansivo, aunque con menor intensidad:

    • Crecimiento económico global: 2,5-3%.
    • Inflación: 2-3% (controlada, pero con riesgos al alza por salarios y geopolítica).
    • Tipos de interés: a la baja, pero no a niveles pre-2008.
    • Rentabilidad esperada cartera 60/40: 4-6%, con mayor contribución de renta fija que en años anteriores.
    • Riesgos principales: rebrote inflacionario, escalada geopolítica, corrección en valoraciones tecnológicas.

    4. Consejos para el inversor de cara al nuevo año

    Cinco consejos prácticos para comenzar 2027 con buen pie:

    1. Revisar el plan de inversión: Si no se tiene, escribirlo ahora. Si se tiene, releerlo y actualizarlo.

    2. Mantener la asignación objetivo: No dejarse llevar por el optimismo o el pesimismo del mercado. Rebalancear si es necesario.

    3. Reducir costes y optimizar fiscalidad: Cada euro en comisiones o impuestos es un euro que no se compone a largo plazo.

    4. Automatizar el ahorro: Configurar domiciliaciones mensuales a los fondos o ETFs elegidos. La consistencia pesa más que el timing.

    5. Desconectar del ruido: Consumir menos noticias financieras y más datos fundamentales. El inversor que menos lee suele ser el que mejor invierte.

    El cierre de año no es solo un balance, es un nuevo comienzo. Los mercados seguirán subiendo y bajando, pero quien tenga un plan, disciplina y paciencia estará en la mejor posición para capturar la rentabilidad que la economía global genera a largo plazo.

    5. Fuentes

    • BlackRock Investment Institute (2026). Global Outlook 2027: Navigating the Next Phase.
    • Vanguard Research (2026). Economic and Market Outlook 2027.
    • IMF (2026). World Economic Outlook Update.
    • Goldman Sachs Global Research (2026). 2027 Macro Outlook.
    • J.P. Morgan Asset Management (2026). Long-Term Capital Market Assumptions.
    • McKinsey Global Institute (2026). The State of AI Adoption 2026.

    6. Sugerencia de imagen

    Gráfico de horizonte con tres líneas de tiempo superpuestas: un calendario con 2026 marcado, un infinito (∞) que representa el largo plazo, y una flecha hacia adelante etiquetada «2027». En la base, un tablero de ajedrez estilizado que simboliza la estrategia. Fondo oscuro con azul profundo y dorado. Estilo conceptual tipo portada de informe anual de inversión.

    Ver también en el glosario: Tipos De Interés, Bonos

  • Lo que aprendí invirtiendo en 2026

    Lo que aprendí invirtiendo en 2026

    Lo que aprendí invirtiendo en 2026

    1. Lección 1: La paciencia paga (pero cuesta)

    El año 2026 ha sido un recordatorio de que la paciencia en inversión es la virtud más rentable y, al mismo tiempo, la más difícil de practicar. Tras el rally de 2023-2025 impulsado por la IA, muchos inversores esperaban una corrección que no llegó —o que llegó de forma diferente a la esperada—.

    La lección concreta: los mercados alcistas pueden durar más y subir más de lo que cualquier análisis fundamental justifica. Intentar «esperar la corrección» para comprar ha sido un error costoso para muchos inversores que se mantuvieron en efectivo durante 2024-2025 esperando el desplome. La paciencia no es esperar el momento perfecto; es mantener la inversión a pesar de las dudas.

    2. Lección 2: El ruido no es señal

    2026 ha sido un año ruidoso. Elecciones en medio mundo, tensiones geopolíticas, anuncios diarios de nuevas capacidades de IA, predicciones apocalípticas y optimistas alternándose en titulares. El inversor que prestó atención a todo ese ruido probablemente tomó peores decisiones que el que lo ignoró.

    La investigación en finanzas conductuales confirma que el exceso de información no mejora las decisiones de inversión, las empeora. Cada titular activa el sistema emocional del cerebro, generando cortisol (estrés) o dopamina (excitación). Ambas emociones llevan a decisiones impulsivas. La lección: consumir menos noticias financieras y centrarse más en los fundamentales y el plan.

    3. Lección 3: Diversificar en los momentos de convicción máxima

    Una de las lecciones más contraintuitivas de 2026 ha sido la importancia de diversificar precisamente cuando más seguros estamos de una tesis. Cuando un inversor tiene una convicción del 90% sobre una empresa o sector, tiende a concentrar demasiado, ignorando el 10% de probabilidad de estar equivocado.

    La concentración en tecnológicas de IA fue la estrategia ganadora en 2023-2024, pero quienes mantuvieron altísimas concentraciones en 2026 descubrieron que la rotación hacia value y la corrección selectiva en ciertos subsectores tecnológicos castigó carteras poco diversificadas. La lección: el 10% de probabilidad de error ocurre más a menudo de lo que pensamos, y la diversificación es el único seguro gratuito.

    4. Lección 4: El fiscal importa más de lo que parece

    En un año de rentabilidades positivas, el impacto fiscal ha sido un recordatorio de que lo que importa no es lo que ganas, sino lo que te queda después de impuestos. En España, las ganancias patrimoniales tributan al 19-28% según el tramo. No planificar la fiscalidad de las ventas puede reducir significativamente la rentabilidad neta.

    Tres aprendizajes concretos: (1) mantener las inversiones más de un año para tributar como ganancia patrimonial a largo plazo (aunque en España no hay diferencia fiscal entre corto y largo plazo, sí la hay en otros países y puede haber cambios), (2) compensar plusvalías con minusvalías realizadas, y (3) usar vehículos fiscalmente eficientes (fondos indexados frente a ETFs, planes de pensiones para el largo plazo).

    5. Lección 5: El proceso gana al resultado

    La lección más importante de todas: juzgar las decisiones por la calidad del proceso, no por el resultado. Una decisión excelente (comprar una empresa infravalorada con fundamentales sólidos) puede tener un mal resultado (el mercado no la reconoce). Una decisión pésima (comprar una criptomoneda sin fundamentales) puede tener un buen resultado (si sube por especulación).

    El inversor que se guía por resultados se vuelve supersticioso: repite comportamientos que funcionaron por casualidad y abandona estrategias que no funcionaron a pesar de ser correctas. El inversor que se guía por el proceso mejora constantemente, porque evalúa la calidad de sus decisiones independientemente del resultado a corto plazo.

    6. Fuentes

    • Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
    • Taleb, N. N. (2007). Fooled by Randomness. Random House.
    • Mauboussin, M. J. (2012). The Success Equation: Untangling Skill and Luck in Business, Sports, and Investing. Harvard Business Review Press.
    • Thaler, R. H. (2015). Misbehaving: The Making of Behavioral Economics. W. W. Norton.
    • Agencia Tributaria (2026). Manual Práctico IRPF 2025.

    7. Sugerencia de imagen

    Ilustración de un cuaderno abierto con cinco lecciones escritas a mano en páginas numeradas (1-5). Cada lección con un icono al lado: reloj de arena (paciencia), auriculares con cancelación de ruido (ruido vs señal), paraguas (diversificación), monedas (fiscal), brújula (proceso vs resultado). Fondo oscuro. Estilo bullet journal.

    Ver también en el glosario: Análisis Fundamental, Criptomoneda, Señal

  • Construyendo tu plan de inversión 2027

    Construyendo tu plan de inversión 2027

    Construyendo tu plan de inversión 2027

    1. La importancia del plan escrito

    Un plan de inversión por escrito es, probablemente, la herramienta más infravalorada del inversor particular. La mayoría de los inversores tiene sus posiciones en la cabeza y va tomando decisiones sobre la marcha. Un plan de inversión formaliza la estrategia y, lo más importante, sirve como ancla emocional cuando el mercado se vuelve volátil.

    Relacionado: Glosario de Empresa e Inversión

    Relacionado: Inversión en dividendos con tipos a la baja

    La evidencia de la Behavioral Finance muestra que los inversores con un plan escrito tienen entre un 40% y un 60% menos de probabilidad de tomar decisiones impulsivas durante crisis de mercado (Dalbar, 2024). El mecanismo es simple: cuando el pánico arrecia y el instinto grita «vende todo», el plan escrito recuerda la lógica original y la asignación objetivo.

    2. Componentes esenciales del plan

    Un plan de inversión completo debe incluir:

    Declaración de objetivos: ¿Para qué invierto? ¿Jubilación? ¿Primera vivienda? ¿Educación de los hijos? Cada objetivo tiene un horizonte temporal y una tolerancia al riesgo diferente. Un objetivo a 3 años no debe invertirse igual que uno a 30 años.

    Asignación estratégica de activos: Los porcentajes objetivo para renta variable, renta fija, activos reales y efectivo. La asignación debe reflejar el horizonte temporal y la tolerancia al riesgo del inversor.

    Política de rebalanceo: ¿Cada cuánto se rebalancea? ¿Con qué bandas de desviación? ¿Con qué instrumentos?

    Política de selección de valores (si aplica): Criterios para comprar y vender valores individuales. Mínimos ROIC, máximos PER, reglas de diversificación.

    Plan de aportaciones: ¿Cuánto se aporta al mes? ¿Cómo se distribuye entre activos?

    Escenarios de contingencia: ¿Qué hacer si el mercado cae un 20%? ¿Y si sube un 30%? Tener respuestas escritas evita decisiones impulsivas.

    3. Ciclo de vida de la cartera

    El plan de inversión no es estático. Debe evolucionar con el ciclo de vida del inversor:

    Fase de acumulación (25-45 años): Mayor peso en renta variable (70-85%), menor en renta fija (15-25%). El largo horizonte permite absorber la volatilidad. Priorizar el ahorro periódico.

    Fase de consolidación (45-60 años): Reducir gradualmente el peso de renta variable (50-65%), aumentar renta fija (25-40%). Introducir activos de cobertura (materias primas, REITs) para diversificar.

    Fase de desacumulación (60+ años): Renta variable reducida (30-50%), renta fija y liquidez dominantes (40-60%). El objetivo ya no es maximizar rentabilidad, sino asegurar ingresos estables y preservar capital.

    El cambio entre fases debe ser gradual (1-2% de ajuste anual), no brusco, para evitar el market timing.

    4. Proyecciones realistas para 2027

    Basándose en las expectativas de mercado a finales de 2026 (tipos en descenso gradual, inflación controlada, crecimiento moderado), el plan para 2027 debería contemplar:

    • Rentabilidad esperada de la renta variable: 5-7% anualizado (por debajo del 10% histórico, consistente con valoraciones elevadas).
    • Rentabilidad esperada de la renta fija: 3-4% (atractiva en términos reales, mejor que la última década).
    • Rentabilidad esperada de la cartera equilibrada (60/40): 4-6% antes de inflación.

    Con estas expectativas, la clave no es buscar rentabilidades extraordinarias, sino ser consistente, minimizar costes y no cometer errores graves. Un 5% anual compuesto durante 20 años duplica el capital inicial. Eso, sin hacer nada extraordinario, es suficiente para la mayoría de los objetivos financieros.

    5. Fuentes

    • Bernstein, W. (2021). The Four Pillars of Investing. 2nd ed. McGraw-Hill.
    • Ellis, C. D. (2017). Winning the Loser’s Game. 7th ed. McGraw-Hill.
    • Bogle, J. C. (2007). The Little Book of Common Sense Investing. Wiley.
    • Dalbar (2024). Quantitative Analysis of Investor Behavior.
    • BlackRock Investment Institute (2026). Capital Market Assumptions 2027.
    • Vanguard Research (2026). Economic and Market Outlook 2027.

    6. Sugerencia de imagen

    Plantilla visual de plan de inversión similar a un dashboard: seis bloques (objetivos, asignación, rebalanceo, selección, aportaciones, contingencias) conectados por líneas de flujo. Cada bloque con un indicador (icono + texto breve). Fondo oscuro. Estilo dashboard Notion o planner de inversión imprimible.

    Ver también en el glosario: Liquidez, Ancla

  • Revisión anual de cartera 2026

    Revisión anual de cartera 2026

    Revisión anual de cartera 2026

    1. Por qué diciembre es el mes de la revisión

    Diciembre es el momento natural para la revisión anual de la cartera. Los mercados suelen ser más tranquilos, los gestores profesionales cierran sus posiciones, y el inversor tiene perspectiva suficiente para evaluar el año transcurrido sin el ruido emocional de las fluctuaciones diarias.

    Relacionado: Rebalanceo de cartera a mitad de año

    Relacionado: Rebalanceo de cartera a mitad de año

    La revisión anual no es un ejercicio de mirar atrás para congratularse o lamentarse. Es un proceso sistemático de aprendizaje y ajuste. El objetivo no es juzgar las decisiones pasadas por sus resultados (outcome bias), sino evaluar la calidad del proceso de decisión. Una decisión correcta puede tener un mal resultado (el mercado era impredecible) y una decisión incorrecta puede tener un buen resultado (suerte). Lo importante es mejorar el proceso, no el resultado concreto de este año.

    2. Plantilla de revisión: siete preguntas clave

    1. ¿Cumplí mi plan de inversión? La pregunta más importante. Si el plan decía «rebalancear semestralmente» y no se hizo, el problema no es el mercado, es la disciplina.

    2. ¿Mis hipótesis macro se cumplieron? Si invertí esperando tipos a la baja y subieron, ¿ajusté la cartera? Si no lo hice, ¿por qué?

    3. ¿Qué posiciones funcionaron mejor y peor? Analizar cada posición individual. No para vender las perdedoras por pánico, sino para entender por qué funcionaron o no.

    4. ¿Hay cambios estructurales en mi círculo de competencia? ¿Empresas que ya no entiendo? ¿Sectores que han cambiado? Si es así, tal vez deba salir.

    5. ¿Los costes totales de mi cartera son razonables? Sumar comisiones de gestión, custodia, corretaje, y fiscalidad. Un 1% de diferencia anual se convierte en una cantidad significativa a 20 años.

    6. ¿Mi asignación de activos sigue siendo adecuada para mi horizonte y tolerancia al riesgo? Conforme nos acercamos a la jubilación, la cartera debería volverse más conservadora.

    7. ¿He incurrido en sesgos conductuales este año? ¿Vendí por pánico? ¿Compré por FOMO? ¿Mantuve pérdidas por esperanza?

    3. Análisis de rentabilidad ajustada al riesgo

    Más allá de la rentabilidad absoluta, el inversor debería calcular métricas ajustadas al riesgo:

    Ratio de Sharpe: (Rentabilidad de la cartera – Tipo libre de riesgo) / Volatilidad de la cartera. Un ratio superior a 0,5 es aceptable; superior a 1, excelente.

    Drawdown máximo: La mayor caída desde el pico al valle durante el año. Si supera el 20% y el inversor no durmió bien, la cartera es demasiado agresiva.

    Beta de la cartera: Sensibilidad al mercado. Una beta de 1,2 significa que la cartera sube/baja un 20% más que el mercado. Si el inversor no quería ese riesgo extra, debe ajustar.

    Tracking error (si se compara con un índice): La desviación típica de las diferencias de rentabilidad con el índice. Un tracking error alto indica que la cartera se desvía significativamente del índice, lo que puede ser bueno (si acierta) o malo (si se equivoca).

    4. Decisiones para el próximo año

    Con la revisión completada, el inversor debe tomar decisiones concretas:

    • Rebalancear a la asignación objetivo.
    • Eliminar posiciones cuya tesis de inversión original se ha roto.
    • Añadir posiciones donde haya nueva convicción y oportunidad.
    • Revisar las órdenes stop-loss o límite si se usan.
    • Actualizar el plan de inversión por escrito para el año siguiente.

    La revisión anual no es un ejercicio opcional: es el hábito que separa a los inversores disciplinados de los que navegan sin rumbo. Sin revisión, no hay aprendizaje. Sin aprendizaje, no hay mejora.

    5. Fuentes

    • Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
    • Ellis, C. D. (2017). Winning the Loser’s Game. 7th ed. McGraw-Hill.
    • Bernstein, W. (2021). The Four Pillars of Investing. 2nd ed. McGraw-Hill.
    • Ferri, R. A. (2010). The ETF Book. Wiley.
    • Morningstar (2025). Portfolio Review: A Framework for Individual Investors.

    6. Sugerencia de imagen

    Checklist visual de 7 ítems con casillas de verificación, cada una con un icono: calendario (plan), gráfico (rendimiento), lupa (posiciones), brújula (círculo de competencia), monedas (costes), escudo (riesgo), cerebro (sesgos). Fondo oscuro, iconos en dorado sobre azul marino. Estilo infografía productiva tipo Notion o Todoist.

  • Lecciones de grandes inversores

    Lecciones de grandes inversores

    Lecciones de grandes inversores

    1. El denominador común de los mejores

    Analizar las trayectorias de los inversores más exitosos de la historia —Buffett, Munger, Lynch, Graham, Simons, Dalio, Marks— revela patrones comunes que trascienden sus diferencias de estilo. Las diferencias están en el qué (cada uno tiene su enfoque: value, growth, cuantitativo, macro). Las similitudes están en el cómo.

    Relacionado: NAV-S27 · Lecciones de la Armada para hoy

    Relacionado: NAV-S28 · Especial: lecciones de la Armada (cierre)

    Todos ellos comparten: (1) un proceso de inversión sistemático y escrito, (2) una comprensión profunda de su círculo de competencia, (3) una disciplina emocional extraordinaria para no desviarse del plan, y (4) un enfoque en el largo plazo que ignora el ruido diario. Estas cuatro características son más importantes que cualquier metodología concreta de valoración.

    2. Benjamin Graham: el padre del value

    Benjamin Graham escribió Security Analysis (1934) y The Intelligent Investor (1949), sentando las bases del value investing. Su contribución más duradera no es la fórmula concreta (comprar por debajo del valor contable), sino el concepto de «margen de seguridad»: comprar un activo por un precio significativamente inferior a su valor intrínseco estimado, para tener un colchón frente a errores de cálculo o eventos adversos.

    Para el inversor actual, el margen de seguridad sigue siendo relevante, pero debe aplicarse con métricas modernas. No se trata de comprar empresas con PER de 5 y valor contable bajo (cada vez más raras), sino de comprar empresas de calidad con un descuento sobre su valor intrínseco estimado mediante flujo de caja descontado (DCF).

    3. Peter Lynch: invertir en lo que conoces

    Peter Lynch, gestor del Fidelity Magellan Fund entre 1977 y 1990, logró una rentabilidad anualizada del 29% (duplicando al S&P 500). Su filosofía se resume en «invertir en lo que conoces». Lynch animaba a los inversores particulares a buscar oportunidades en su vida cotidiana: productos que usan, tiendas que frecuentan, servicios que contratan.

    Pero este enfoque tiene un peligro que el propio Lynch reconocía: la diferencia entre una buena empresa y una buena acción. Una empresa puede tener un producto excelente (Apple, Starbucks) y seguir siendo una mala inversión si su precio ya descuenta ese éxito. El inversor debe preguntarse no solo «¿es buena esta empresa?», sino «¿está infravalorada en el mercado?»

    4. John Bogle: el caso de la indexación

    John Bogle fundó Vanguard en 1975 y popularizó los fondos indexados. Su tesis era radical para la época: la mayoría de los gestores activos no superan al mercado a largo plazo, por lo que la estrategia óptima para el inversor particular es comprar el mercado entero con costes mínimos y mantenerlo.

    Los datos le han dado la razón de forma aplastante. Más de 50 años después, los fondos indexados han demostrado superar a la mayoría de los fondos activos en prácticamente todos los horizontes temporales y categorías. La lección de Bogle es humilde pero poderosa: para la mayoría de los inversores, la mejor estrategia no es intentar ser el próximo Buffett, sino aceptar la rentabilidad del mercado y centrarse en lo que sí pueden controlar (costes, fiscalidad, comportamiento).

    5. Fuentes

    • Graham, B., & Dodd, D. (1934). Security Analysis. McGraw-Hill.
    • Graham, B. (1949). The Intelligent Investor. Harper & Brothers.
    • Lynch, P., & Rothchild, J. (1989). One Up on Wall Street. Simon & Schuster.
    • Bogle, J. C. (2007). The Little Book of Common Sense Investing. Wiley.
    • Marks, H. (2013). The Most Important Thing: Uncommon Sense for the Thoughtful Investor. Columbia University Press.
    • Dalio, R. (2017). Principles: Life and Work. Simon & Schuster.

    6. Sugerencia de imagen

    Collage de cuatro retratos estilizados en blanco y negro sobre fondo oscuro: Graham (gafas redondas), Lynch (sonrisa), Bogle (serio, americano), Buffett (gesto característico). Cada uno con una cita breve sobreimpresa. Estilo similar a los pósters de «Iconos del Inversor». Dominio público: imágenes disponibles en Wikimedia Commons de estos personajes históricos.

    Ver también en el glosario: Valor Intrínseco, Valor Contable, Acción

  • Estrategia de producto en mercados saturados

    Estrategia de producto en mercados saturados

    Estrategia de producto en mercados saturados

    1. El océano rojo de los mercados digitales

    La mayoría de los mercados tecnológicos están saturados. Hay más de 10.000 aplicaciones de productividad en las tiendas de apps. Más de 500 herramientas de CRM compitiendo. Decenas de modelos de IA que hacen esencialmente lo mismo. Competir en un océano rojo —donde la competencia es feroz y los márgenes se comprimen— requiere una estrategia de producto muy diferente a la de un mercado en crecimiento.

    Relacionado: Estrategia como práctica

    Relacionado: Estrategia empresarial en la era IA

    La teoría del océano azul (Kim & Mauborgne, 2005) proponía crear nuevos mercados donde no hubiera competencia. Pero en 2026, los océanos azules son escasos y efímeros. Cualquier innovación es copiada en semanas o meses gracias a la IA. La estrategia de producto debe centrarse menos en encontrar el espacio vacío y más en construir barreras dentro del espacio existente.

    2. Estrategias de diferenciación que funcionan

    En mercados saturados, tres estrategias de diferenciación han demostrado ser efectivas:

    Diferenciación por integración (ecosistema): No compites por tener el mejor producto individual, sino por tener el ecosistema más integrado. Apple no tiene el mejor sistema operativo, el mejor hardware ni el mejor software de forma aislada, pero tiene la mejor integración del ecosistema. Los costes de cambio de ecosistema son enormemente superiores a los costes de cambio de producto.

    Diferenciación por nicho vertical: En lugar de construir un producto horizontal que compite con gigantes, especializarse en un sector vertical concreto y resolver sus problemas específicos. Una herramienta de CRM para clínicas dentales, por ejemplo, tiene mucha menos competencia que un CRM generalista.

    Diferenciación por experiencia (customer experience): Cuando los productos son funcionalmente similares (lo que ocurre en mercados maduros), la experiencia del cliente se convierte en el factor diferenciador. Zappos vendía los mismos zapatos que Amazon, pero su obsesión por el servicio al cliente creó una marca diferenciada.

    3. El papel de los datos de producto

    En mercados saturados, el equipo de producto debe tomar decisiones basadas en datos con mayor rigor que nunca. No hay margen para el «creo que el usuario quiere X». Las metodologías clave incluyen:

    Experimentos A/B continuos: Probar cada cambio con significancia estadística antes de implementarlo. Empresas como Booking.com ejecutan miles de experimentos simultáneos.

    Análisis de cohortes: Entender no solo cuántos usuarios adquieres, sino cómo se comportan las diferentes cohortes (por canal de adquisición, por mes de registro, por plan de precios).

    Métricas North Star: Identificar la métrica única que mejor predice el éxito a largo plazo. Para Airbnb son las noches reservadas; para Spotify, el tiempo de escucha; para Slack, los mensajes enviados.

    Customer Development continuo: No hacer entrevistas a usuarios una vez al año, sino tener un canal permanente de feedback (NPS, CSAT, entrevistas semanales, análisis de tickets de soporte).

    4. Pricing en mercados saturados

    La fijación de precios es quizá la palanca más infrautilizada en estrategia de producto. En mercados saturados, competir en precio es una carrera hacia el fondo. Las alternativas:

    Value-based pricing: Fijar el precio según el valor que el producto aporta al cliente, no según la competencia. Un software que ahorra 100.000 € al año a una empresa puede costar 20.000 € aunque la competencia cobre 5.000 €.

    Pricing por usage (consumo): Cobrar según el uso real. AWS lo hace, y permite que los clientes empiecen con poco gasto y escalen orgánicamente.

    Pricing por tiers (segmentación): Ofrecer diferentes niveles de producto para diferentes segmentos. El nivel gratuito atrae usuarios; el nivel premium captura el valor de los usuarios avanzados; el nivel enterprise captura a las grandes cuentas.

    5. Fuentes

    • Kim, W. C., & Mauborgne, R. (2005). Blue Ocean Strategy: How to Create Uncontested Market Space and Make Competition Irrelevant. Harvard Business Review Press.
    • Ries, E. (2011). The Lean Startup. Crown Business.
    • Moore, G. A. (2014). Crossing the Chasm. 3rd ed. HarperBusiness.
    • Cagan, M. (2022). Inspired: How to Create Tech Products Customers Love. 3rd ed. Wiley.
    • Christensen, C. M., Hall, T., Dillon, K., & Duncan, D. S. (2016). Competing Against Luck: The Story of Innovation and Customer Choice. HarperBusiness.
    • Harvard Business Review (2024). «Product Strategy in Saturated Markets».

    6. Sugerencia de imagen

    Gráfico 2×2 de posicionamiento de producto: eje X (diferenciación: baja a alta), eje Y (coste: bajo a alto). Cuadrantes etiquetados: «Commodity» (baja dif, bajo coste), «Premium» (alta dif, alto coste), «Volumen» (baja dif, alto coste — morir), «Nicho» (alta dif, bajo coste). Una flecha hacia «Premium/Nicho recomendado». Fondo oscuro con azul y dorado.

    Ver también en el glosario: Estrategia Empresarial, Startup

  • Gestión del talento en empresas tecnológicas

    Gestión del talento en empresas tecnológicas

    Gestión del talento en empresas tecnológicas

    1. La guerra por el talento no ha terminado

    A pesar de los despidos masivos en grandes tecnológicas durante 2023-2024 (Google, Meta, Microsoft, Amazon eliminaron más de 200.000 puestos combinados), la guerra por el talento en inteligencia artificial no solo no ha terminado, sino que se ha intensificado. Lo que ha cambiado es el tipo de talento que se demanda: ya no se necesitan miles de ingenieros de software para mantener productos maduros, sino científicos de datos, ingenieros de ML y especialistas en integración de IA con capacidades diferenciales.

    Relacionado: Estrategia vs. talento: el dilema del líder técnico

    El mercado laboral del talento tecnológico se ha polarizado. Los perfiles commodity (ingenieros junior, desarrolladores de mantenimiento, QA manual) ven sus salarios estancados o a la baja, compitiendo con la automatización. Los perfiles de alto valor (research scientists, ML engineers senior, arquitectos de sistemas de IA) tienen un poder de negociación sin precedentes.

    2. Retención: el desafío silencioso

    Contratar talento es caro, pero perderlo es aún más costoso. El coste de reemplazar a un ingeniero senior en Silicon Valley puede alcanzar el 200% de su salario anual (costes de reclutamiento, onboarding, pérdida de productividad, conocimiento tácito perdido). En España, aunque los costes absolutos son menores, el impacto proporcional es similar.

    Las estrategias de retención basadas en compensación económica tienen un alcance limitado. Un ingeniero que se va por un 10-20% más de salario probablemente volverá a irse cuando otro ofrezca un 10-20% adicional. La retención sostenible se construye sobre tres pilares: propósito (trabajo que importa), autonomía (control sobre cómo y cuándo trabajar) y maestría (oportunidades de aprendizaje y crecimiento).

    3. Compensación y propiedad intelectual

    En el sector tecnológico, la compensación va más allá del salario base. Las stock options y las unidades de acciones restringidas (RSUs) son una parte fundamental del paquete retributivo, especialmente en startups y empresas en crecimiento.

    Para el inversor, la dilución por compensación en acciones es un factor relevante. Una empresa que regala el 3-5% de su capital social cada año en opciones a empleados está transfiriendo valor de los accionistas actuales a los empleados. Aunque esto puede estar justificado si el talento genera crecimiento, el inversor debe calcular el «fully diluted EPS» (beneficio por acción considerando todas las opciones potenciales) para entender el valor real de su participación.

    4. El modelo de gestión del futuro

    La gestión del talento en empresas tecnológicas está evolucionando hacia modelos más flexibles y basados en resultados:

    Trabajo asíncrono y remoto: Las empresas que han obligado al retorno completo a la oficina (return-to-office) están perdiendo talento senior en favor de competidores que ofrecen flexibilidad. Los datos de Flex Index (2025) muestran que las empresas que ofrecen trabajo remoto total tienen una tasa de rotación voluntaria un 35% menor.

    Organizaciones planas: La jerarquía tradicional de 7-8 niveles está siendo reemplazada por estructuras más planas (3-4 niveles) que aceleran la toma de decisiones y reducen la burocracia. Empresas como Spotify, Zappos y GitHub han sido pioneras.

    Carreras en T: Fomentar que los empleados desarrollen tanto profundidad técnica (el palo vertical de la T) como amplitud de conocimiento de negocio (el palo horizontal). Los empleados en T son más versátiles y contribuyen mejor a equipos multidisciplinares.

    5. Fuentes

    • Collins, J. (2001). Good to Great: Why Some Companies Make the Leap… and Others Don’t. HarperBusiness.
    • Pink, D. H. (2009). Drive: The Surprising Truth About What Motivates Us. Riverhead Books.
    • Bock, L. (2015). Work Rules!: Insights from Inside Google that Will Transform How You Live and Lead. Twelve.
    • Harvard Business Review (2024). «Talent Management in the Age of AI». HBR Special Report.
    • LinkedIn Talent Solutions (2025). Global Talent Trends 2025.
    • Flex Index (2025). Remote Work and Employee Retention: The 2025 Data.

    6. Sugerencia de imagen

    Infografía titulada «El nuevo talento tech» con tres secciones: Talento Commodity (salario estable, automatizable), Talento de Alto Valor (salario premium, difícil de reemplazar), Talento Excepcional (stock options, autonomía total). Cada sección con un icono y un gradiente de color. Fondo oscuro. Estilo infografía LinkedIn Talent Solutions.

    Ver también en el glosario: Propiedad Intelectual, Acción